Laguna Beach Residences Seashore
Fotos auf AnfragePreis auf Anfrage
Mit Immobilien auf Phuket lässt sich auf zwei Wegen Geld verdienen: durch Mieteinnahmen während der Haltedauer und durch die Differenz zwischen Kauf- und Verkaufspreis. Beides ist nicht garantiert. Wer eine genaue Rendite nennt, bevor Auslastung, Gebühren und laufende Kosten berechnet sind, verkauft etwas, statt zu rechnen. Beeinflussen können Sie den Einstiegspreis und die Kostenstruktur. Stand September 2026 umfasst unser Phuket-Katalog 571 Immobilien zu direkten Bauträgerpreisen, ab 2,1 Mio. THB bei einem Median von 10,2 Mio. THB. Dieser Ratgeber erklärt, woher Erträge tatsächlich kommen, welche drei Vermietungsstrategien auf der Insel üblich sind, wie Mietgarantien praktisch funktionieren und was Sie vor jeder Anzahlung durchrechnen sollten.
Den ersten Teil des Gesamtertrags bilden die Mieteinnahmen, die auf Phuket vom Tourismus und seiner ausgeprägten Hochsaison ungefähr von November bis April abhängen. Einnahmen aus kurzen Aufenthalten sind daher grundsätzlich saisonabhängig und richten sich nach Lage, Qualität des Objekts und dem Betreiber, der die Buchungen füllt. Der zweite Teil, der Wertzuwachs, hängt auf Phuket weniger von allgemeinen Marktschwankungen als vom konkreten Projekt ab: etwa vom frühen Kauf beim Bauträger und dem Halten bis zur Fertigstellung oder vom Einstieg in ein Gebiet, dessen Infrastruktur erst entsteht. Beide Ertragsquellen ziehen in unterschiedliche Richtungen, denn Lagen mit besonders guter Vermietbarkeit sind selten die günstigsten beim Kauf. Deshalb wählen Sie die Strategie vor der Immobilie: Eine Wohnung für tageweise Vermietung ist ein anderer Kauf als eine für den Wiederverkauf bei Fertigstellung.
Daten aus dem Katalog ·
Die meisten Anleger auf Phuket entscheiden sich zwischen drei Wegen, mit einer Wohnung Einnahmen zu erzielen. Sie unterscheiden sich darin, wer die Arbeit übernimmt, wie Einnahmen über die Saison verteilt werden und welches Risiko beim Eigentümer bleibt. Die folgende Gegenüberstellung zeigt diese Unterschiede im Aufbau. Konkrete Zahlen hängen vollständig vom Projekt und Betreiber ab; deshalb nennen wir hier keine.
| Strategie | Entstehung der Einnahmen | Betrieb | Wesentliches Risiko |
|---|---|---|---|
| Kurzfristige Ferienvermietung | Übernachtungspreise, mit Schwerpunkt in der Hochsaison November–April | Verwaltungsgesellschaft oder Hotelbetreiber gegen Provision | Auslastung in der Nebensaison; Qualität des Betreibers |
| Langzeitvermietung | Monatlich abgerechnete Verträge, gewöhnlich ab sechs Monaten | Eigentümer selbst oder über einen Vermittler | Niedrigere Bruttoeinnahmen; Leerstand beim Mieterwechsel |
| Mietgarantie | Feste Zahlungen des Bauträgers während einer vertraglich bestimmten Laufzeit | Bauträger oder dessen Verwaltungsgesellschaft | Zahlungsfähigkeit des Vertragspartners; Bedingungen nach Programmende |
Ein Mietgarantieprogramm ist eine Zahlungsverpflichtung der im Vertrag genannten Gesellschaft. Prüfen Sie Betrag, Abzüge sowie Beginn und Ende der Zahlungen. Ein Vermietungspool verteilt dagegen die Vermietungsergebnisse nach einer festgelegten Formel auf die beteiligten Eigentümer; dieser Anteil ist keine Rendite auf den Kaufpreis. Kostet das Programm zusätzlich, gehört der Betrag zum eingesetzten Kapital. Bei beiden Formen bleibt das Ausfallrisiko des Vertragspartners bestehen, und bei keiner steht von selbst fest, was nach Vertragsende geschieht.
Für die Ausgabe dieses Ratgebers vom 9. September 2026 wurden Vermietungsprogramme aus 100 Projektprofilen ausgewertet. In 48 standen konkrete Zahlen. Die Tabelle dokumentiert diese damalige Auswertung, keine aktuelle Marktstatistik und keine tatsächlich beobachteten Auszahlungen. Ein Projekt kann in mehreren Zeilen vorkommen; addieren Sie die Zahlen deshalb nicht. Fordern Sie vor dem Kauf die aktuellen Programmbedingungen an.
| Bedingung | Projekte | Angabe |
|---|---|---|
| Vermietungspool mit ausgewiesener Aufteilung | 35 | 70/30 in 18 Projekten, 60/40 in 10, vereinzelt 65/35, 75/25, 80/20 und einmal 90/10. Der erste Anteil gehört dem Eigentümer |
| Garantierte Rendite | 20 | 7 % jährlich in 9 Projekten, 6 % in sechs, 5 % in fünf |
| Garantiedauer | 13 | In zehn von dreizehn Fällen drei Jahre, sonst zwei oder fünf |
| Eigennutzung | 17 | 30 Nächte jährlich in dreizehn Projekten, sonst 15 oder 45 |
| Verwaltung vorgesehen, keine Zahlen | 52 | Eine Verwaltungsgesellschaft ist genannt oder zugesagt, die Bedingungen werden jedoch nicht offengelegt |
Die genannten Garantien dieser Stichprobe liegen zwischen 5 % und 7 %. Daraus lässt sich weder eine Obergrenze des Marktes noch die spätere Rendite eines Käufers ableiten. Nur einige Programme nennen eine Laufzeit; diese beträgt zwei, drei oder fünf Jahre. Prüfen Sie Beginn und Ende der Zahlungen sowie die Dauer der Poolteilnahme. Ein Vergleich mit benachbarten Immobilien hilft, den Angebotspreis einzuordnen. Der Preisunterschied lässt sich aber nicht vollständig einer Garantie zuordnen: Etage, Aussicht, Ausstattung und Eigentumsbedingungen spielen ebenfalls eine Rolle.
Ein Rechenbeispiel, keine Prognose: 60 THB Gemeinschaftskosten je m² und Monat sowie 600 THB je m² als anfänglicher Beitrag zur Instandhaltungsrücklage. Für eine Wohnung mit 60 m² ergeben sich 43.200 THB laufende Kosten im Jahr und 36.000 THB bei Übergabe. Eine Rendite von 6 % auf 8 Mio. THB entspräche 480.000 THB jährlich. Allein die Gemeinschaftskosten verbrauchen 9 % davon, noch vor Steuern, Versicherung und Reparaturen. Ersetzen Sie die Beispielsätze durch die tatsächlichen Sätze des Gebäudes.
Erfassen Sie die Kaufnebenkosten einmal: Ihren Anteil an den Übertragungskosten, Rechtsberatung, Möbel und den Erstbeitrag zur Rücklage. Für die Renditeberechnung werden sie zum Kaufpreis addiert. Ziehen Sie anschließend die jährlichen Betriebskosten von den Mieteinnahmen ab. Der erste Rechner erfasst nur die dort benannten Kaufnebenkosten; er ist keine vollständige rechtliche Kostenaufstellung. Im Renditerechner tragen Sie prozentuale Ausgaben und feste Jahreskosten getrennt ein, ohne sie doppelt zu zählen. Steuern und Finanzierung werden nicht automatisch berechnet. Die einfache Amortisationszeit setzt einen unveränderten jährlichen Zahlungsüberschuss voraus und berücksichtigt weder Verkaufserlös noch Wertzuwachs.
Kaufkostenrechner
| Kaufpreis | 8.000.000 THB |
| Übertragungsgebühr: 50 % von 2 % | 80.000 THB |
| Instandhaltungsrücklage | 27.000 THB |
| Summe der berücksichtigten Posten | 8.107.000 THB |
Beispiel für einen Freehold-Kauf: Der Schätzwert wird dem Kaufpreis gleichgesetzt, die reguläre Übertragungsgebühr beträgt 2 % und der Käufer übernimmt die Hälfte. Tragen Sie den Schätzwert des Land Office, den geltenden Satz und die vertraglich vereinbarte Aufteilung ein. Vergünstigungen werden nicht automatisch erkannt. Steuern des Verkäufers, Gemeinschaftskosten, Zähler, Möbel und Rechtsberatung sind nicht enthalten. Dieser Rechner berechnet keine Leasehold-Eintragung.
Mietrenditerechner
| Gesamtinvestition | 8.000.000 THB |
| Bruttoeinnahmen pro Jahr | 450.000 THB |
| Einnahmen nach Abzug der eingegebenen Kosten | 315.000 THB |
| Bruttorendite auf die Gesamtinvestition | 5,6 % |
| Rendite nach Abzug der eingegebenen Kosten | 3,9 % |
| Einfache Amortisationsdauer | 25,4 Jahre |
Die Rendite bezieht sich auf den Kaufpreis zuzüglich Erwerbs- und Einrichtungskosten. Zusatzkosten sind zunächst mit null angesetzt; tragen Sie Ihr eigenes Budget ein. Berücksichtigen Sie Gemeinschaftskosten, Versicherung und eine Reparaturrücklage bei den festen Kosten und nicht nochmals als prozentualen Abzug. Steuern und Finanzierung werden nicht automatisch berechnet. Die einfache Amortisation setzt gleichbleibende Einnahmen voraus, ohne Wiederverkaufserlös oder Wertsteigerung. Sie ist keine Prognose.
Unser Phuket-Katalog enthält 148 Villen und 418 Wohnungen in 189 Projekten. Die Gegenüberstellung unten umfasst Bang Tao, Nai Harn, Kamala und Rawai. Sie ist weder eine feste Rangfolge der Preise noch ein Maß für die Verkäuflichkeit am Zweitmarkt. Zum Vergleich außerhalb Phukets enthält der Katalog 34 Angebote auf Samui, 39 Angebote in Bangkok und 2 Angebote in Pattaya. Angebotspreise und Anzahl der Angebote helfen bei der Vorauswahl. Für die Beurteilung einer Anlage brauchen Sie dagegen Nachweise zu Mieten und tatsächlichen Verkäufen.
| Gegend | Angebote | Median des Preises, THB | Quadratmeterpreis |
|---|---|---|---|
| Bang Tao | 186 | 12,3 Mio. | ~140 Tsd. THB/m² |
| Nai Harn | 18 | 11,0 Mio. | – |
| Kamala | 42 | 11,3 Mio. | – |
| Rawai | 53 | 8,0 Mio. | – |
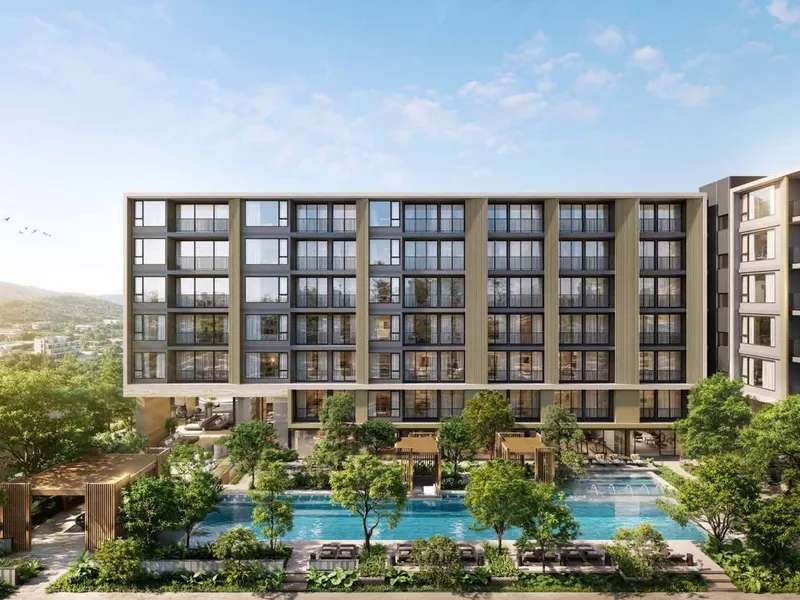 Visualisierung des Bauträgers
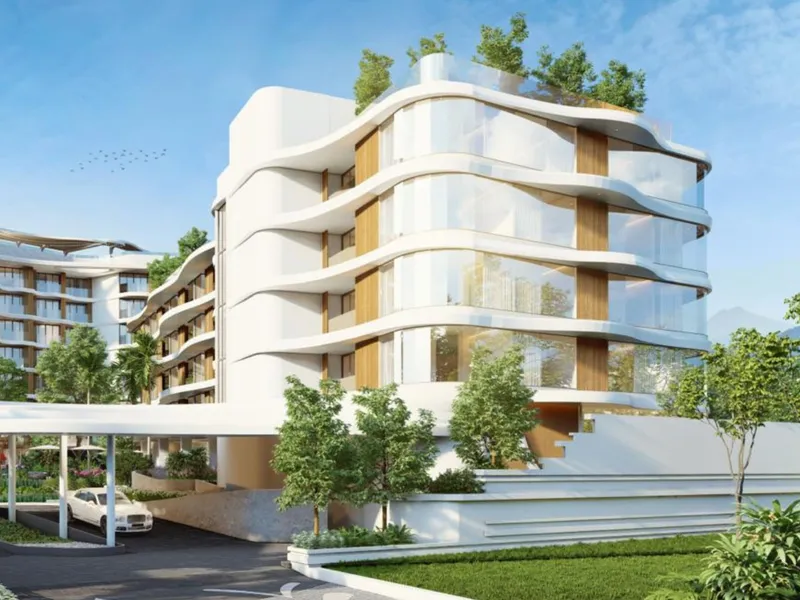 Visualisierung des Bauträgers
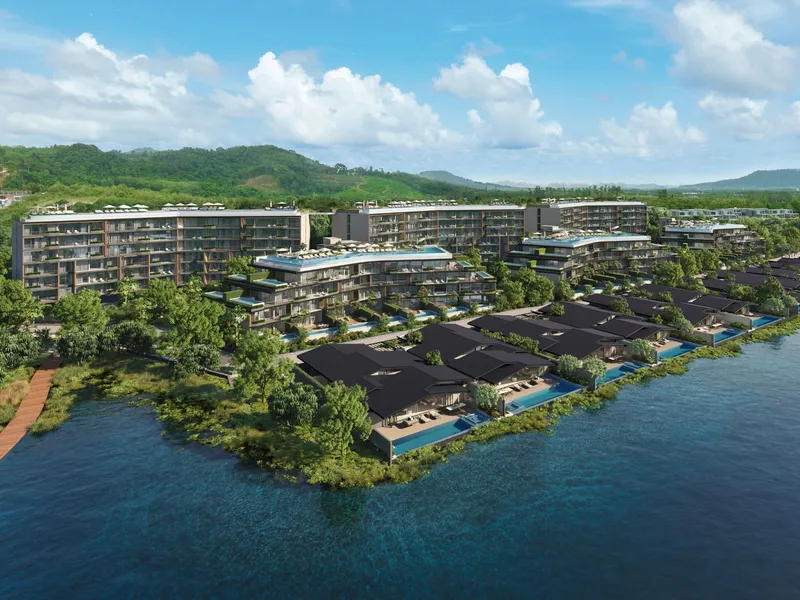 Visualisierung des Bauträgers
In einem eingetragenen Condominium dürfen Ausländer höchstens 49 % der gesamten Wohnungsfläche als Volleigentum (Freehold) besitzen. Die übrigen 51 % sind nicht automatisch Leasehold (langfristige Pacht), da eine Pacht eine eigenständige Vertragsform ist. Eine Verlängerungsklausel darf nicht wie eine bereits eingetragene zusätzliche Laufzeit behandelt werden. Fragen Sie beim üblichen Kauf über eine Fremdwährungsüberweisung die empfangende Bank, welchen Nachweis sie ausstellt: ein FET-Formular oder eine andere geeignete Bescheinigung. Dieser Nachweis ersetzt weder die Quoten- noch die Eigentumsprüfung. Bei der regulären Übertragungsgebühr von 2 % des amtlichen Schätzwerts sollten Sie sich sowohl den für Ihren Kauf geltenden Satz als auch Ihren Anteil bestätigen lassen.
Der Kaufratgeber Schritt für Schritt beschreibt das gesamte Verfahren. Der Preisratgeber für Phuket und die Gebietsratgeber vergleichen den Katalog. Fordern Sie vor einer Anzahlung die Unterlagen für die konkrete Wohnung an: Eigentumsform, Zahlungsplan, Gebührenübersicht und gegebenenfalls Vermietungsprogramm. Ein Projektprospekt ersetzt diese Dokumente nicht.
Die Programmtabelle wurde unverändert aus der Ausgabe vom 9. September 2026 übernommen und nicht anhand inzwischen aktualisierter Profile neu ausgezählt. Das Rechenbeispiel und die Rechner zeigen Eingaben und Rechenwege, keine von einem Kunden tatsächlich erzielte Rendite.
Eine einzige ehrliche Zahl gibt es dafür nicht. Die Bruttorendite hängt von Einstiegspreis, saisonaler Auslastung und Betreiber ab. Für die Nettorendite werden zusätzlich Verwaltungsprovision, Gemeinschaftskosten, Nebenkosten, Versicherung und Leerstand abgezogen. Betrachten Sie eine Renditeangabe ohne diese Eingaben als Werbeziffer. Rechnen Sie vor dem Kapitaleinsatz mit eigenen vorsichtigen Annahmen den Nettoüberschuss durch.
Ein Bauträger oder seine Verwaltungsgesellschaft verpflichtet sich, dem Eigentümer für einen festgelegten Zeitraum eine feste Rendite zu zahlen, gewöhnlich als Prozentsatz des Kaufpreises und unabhängig von der Auslastung. Ein Teil der Zahlungen kann über einen im Kaufpreis enthaltenen Aufschlag finanziert sein. Die Zusage ist nur so belastbar wie die zahlende Gesellschaft. Prüfen Sie den Vertragspartner, Abzüge von den Zahlungen, Grenzen der Eigennutzung und die Erträge nach Laufzeitende.
Ja. Ausländer dürfen in einem eingetragenen Condominium Wohnungen als Freehold besitzen, bis zur Grenze von 49 % der gesamten Wohnungsfläche. Die übrige Fläche ist nicht zwangsläufig Leasehold. Bei einer Villa müssen Rechte am Gebäude und am Grundstück getrennt geprüft werden. Eine Checkliste für einen Wohnungskauf kann diese Rechte nicht klären.
Die wesentliche gesetzliche Gebühr bei der Übertragung erhebt das Land Office (thailändisches Grundbuchamt): 2 % des amtlichen Schätzwerts. Wie Käufer und Verkäufer sie aufteilen, regelt der Vertrag. Planen Sie außerdem ein Möbelpaket ein, falls es nicht enthalten ist, den einmaligen Beitrag zur Instandhaltungsrücklage sowie wiederkehrende Gemeinschaftskosten. Die genauen Beträge unterscheiden sich je nach Projekt und stehen im Kaufvertrag.
Wohnungen bilden den größten Teil des Angebots: 418 von insgesamt 571 Phuket-Angeboten in unserem Katalog. Sie haben niedrigere Einstiegspreise und lassen sich gut in Vermietungsprogramme einordnen. Villen – Anzahl der Angebote: 148 – kosten mehr, beruhen auf Leasehold oder anderen Grundstücksmodellen und konkurrieren um Familien und längere Aufenthalte, bei denen die Zahl einzelner Übernachtungen weniger entscheidend ist. Die passende Wahl ergibt sich aus Ihrem Budget und Ihrer Vermietungsstrategie, nicht umgekehrt.
Bitten Sie die empfangende Bank vor der Überweisung um Zahlungsanweisungen für den Kauf und um Auskunft, welche Nachweise bei der Eintragung akzeptiert werden. Beim üblichen Fremdwährungsweg kann das ein FET-Formular oder eine andere Bankbescheinigung sein. Bewahren Sie die Dokumente auf. Lassen Sie die Anforderungen beim späteren Verkauf und der Auslandsüberweisung erneut von der Bank bestätigen.
Der Einstieg in unserem Phuket-Katalog liegt bei 2,1 Mio. THB, der Median bei 10,2 Mio. THB; Stand: Oktober 2026. Viele Bauträger akzeptieren Raten bis zur Übergabe. Dadurch verteilt sich die Ausgabe über die Bauzeit, statt dass die gesamte Summe bei Vertragsunterzeichnung fällig wird. Die Pläne unterscheiden sich je nach Projekt; die konkreten Tabellen stellen wir auf Anfrage bereit.
Wir beantworten Ihre Fragen und senden Ihnen eine Auswahl an Immobilien für Ihr Budget.