Laguna Beach Residences Seashore
zdjęcia na zapytanieCena na zapytanie
Nieruchomość na Phukecie zarabia na dwa sposoby: dochodem z wynajmu, dopóki ją masz, i różnicą między ceną wejścia a ceną sprzedaży. Żadne z tych źródeł nie jest gwarantowane. Inwestycja, która podaje dokładną stopę zwrotu, zanim policzysz obłożenie, opłaty i koszty utrzymania, sprzedaje, a nie liczy. Sam kontrolujesz dwie rzeczy: cenę wejścia i strukturę kosztów. Stan na wrzesień 2026: nasz katalog zawiera oferty z Phuketu w cenach bezpośrednio od deweloperów, łącznie 571. Ceny zaczynają się od 2,1 mln THB, mediana wynosi 10,2 mln THB. Dalej opisujemy, skąd naprawdę bierze się zwrot, jakie trzy strategie wynajmu stosuje się na wyspie, jak w praktyce działa gwarantowany czynsz i jaki rachunek zrobić, zanim przelejesz opłatę rezerwacyjną.
Całkowity zwrot ma dwa składniki. Pierwszy to dochód z wynajmu. Phuket żyje z turystyki, a wysoki sezon trwa mniej więcej od listopada do kwietnia, więc najem krótkoterminowy jest z natury sezonowy. Ile przyniesie, zależy od lokalizacji, jakości lokalu i operatora, który wypełnia kalendarz rezerwacji. Drugi składnik to wzrost wartości. Na Phukecie napędzają go nie tyle wahania całego rynku, ile konkretna inwestycja: zakup w budowie (off-plan) po pierwszej cenie dewelopera i trzymanie lokalu do oddania budynku albo wejście w rejon, w którym infrastruktura dopiero powstaje. Te dwa składniki ciągną w przeciwne strony: lokalizacje, w których najlepiej się wynajmuje, rzadko mają najniższą cenę wejścia. Dlatego najpierw wybiera się strategię, a dopiero potem nieruchomość: lokal pod wynajem na doby to inny zakup niż lokal kupowany po to, żeby sprzedać go po oddaniu inwestycji.
Dane katalogu ·
Większość inwestorów na Phukecie wybiera jeden z trzech sposobów zarabiania na lokalu. Różnią się tym, kto wykonuje pracę, jak dochód rozkłada się między sezony i jakie ryzyko zostaje po stronie właściciela. Poniższe porównanie dotyczy samego mechanizmu. Konkretne kwoty zależą wyłącznie od inwestycji i operatora, dlatego ich tu nie podajemy.
| Strategia | Skąd dochód | Kto prowadzi | Główne ryzyko |
|---|---|---|---|
| Najem krótkoterminowy dla turystów | Stawki za dobę, skupione w wysokim sezonie od listopada do kwietnia | Firma zarządzająca albo operator hotelowy, za prowizję | Obłożenie w niskim sezonie; jakość operatora |
| Najem długoterminowy | Umowy miesięczne, zwykle na pół roku i dłużej | Właściciel sam albo przez agenta | Niższy dochód brutto; przerwy między najemcami |
| Gwarantowany czynsz | Stałe wypłaty od dewelopera przez okres zapisany w umowie | Deweloper albo jego firma zarządzająca | Wypłacalność płatnika; warunki po zakończeniu programu |
Program gwarantowanego czynszu (guaranteed rent) to zobowiązanie płatnicze podmiotu wskazanego w umowie. Sprawdź kwotę, potrącenia oraz daty rozpoczęcia i zakończenia wypłat. Pula najmu (rental pool) działa inaczej: dzieli wynik wynajmu między uczestniczących właścicieli według ustalonego wzoru. Udział w puli to nie stopa zwrotu od ceny zakupu. Jeśli za udział w programie trzeba dopłacić, dolicz tę kwotę do zainwestowanego kapitału. Żadna z tych konstrukcji nie usuwa ryzyka kontrahenta i żadna nie mówi, co będzie po wygaśnięciu umowy.
W wydaniu poradnika z 9 września 2026 zebraliśmy warunki programów wynajmu z kart 100 inwestycji. Konkretne liczby podawało 48 z nich. Tabela zachowuje tamten przegląd: to nie bieżąca statystyka rynku ani wypłaty, które ktoś rzeczywiście dostał. Ta sama inwestycja może trafić do kilku wierszy, więc liczb nie wolno sumować. Przed zakupem poproś o aktualną wersję programu.
| Warunek | Inwestycje | Co jest zapisane |
|---|---|---|
| Pula najmu z podanym podziałem | 35 | 70/30 w 18 inwestycjach, 60/40 w 10, rzadziej 65/35, 75/25, 80/20 i raz 90/10. Pierwsza liczba to udział właściciela |
| Gwarantowany zwrot | 20 | 7% rocznie w 9 inwestycjach, 6% w sześciu, 5% w pięciu |
| Okres gwarancji | 13 | trzy lata w dziesięciu przypadkach na trzynaście, w pozostałych dwa albo pięć |
| Pobyt własny właściciela | 17 | 30 nocy w roku w trzynastu inwestycjach, w pozostałych 15 albo 45 |
| Zarządzanie jest, liczb brak | 52 | deweloper wskazuje firmę zarządzającą albo ją zapowiada, ale nie ujawnia warunków |
Gwarancje w tej próbie wynoszą od 5% do 7%. Nie wyznaczają górnej granicy rynku ani zwrotu, który ostatecznie dostanie kupujący. Okres podaje tylko część programów i bywa różny: dwa, trzy albo pięć lat. Sprawdź, kiedy wypłaty się zaczynają, kiedy się kończą i jak długo trwa udział w puli. Porównanie z sąsiednimi inwestycjami pomaga ocenić cenę ofertową, ale różnica w cenie nie pokaże, ile kosztuje sama gwarancja. Liczą się też piętro, widok, wykończenie i forma własności.
Policzmy na przykładzie, bez prognozowania: opłata eksploatacyjna 60 THB za m² miesięcznie i jednorazowa wpłata na fundusz remontowy (sinking fund) 600 THB za m². Apartament o powierzchni 60 m² kosztuje wtedy 43 200 THB rocznie w utrzymaniu i 36 000 THB przy odbiorze kluczy. Zwrot 6% od ceny 8 mln THB to 480 000 THB rocznie. Sama opłata eksploatacyjna zabiera 9% tej kwoty, jeszcze przed podatkiem, ubezpieczeniem i naprawami. Zamiast stawek z przykładu wstaw stawki swojego budynku.
Koszty zakupu liczy się raz: twoja część opłat za przeniesienie własności, prawnik, meble i pierwsza wpłata na fundusz remontowy. Przy liczeniu stopy zwrotu dodaj je do ceny zakupu. Potem od czynszu odejmij roczne koszty utrzymania. Pierwszy kalkulator uwzględnia tylko te pozycje zakupu, które wymienia z nazwy, i nie zastępuje pełnej wyceny od prawnika. W kalkulatorze zwrotu wpisz osobno koszty liczone procentowo i stałe koszty roczne, tak żeby żadnej pozycji nie odjąć dwa razy. Podatku i finansowania kalkulator sam nie liczy. Prosty okres zwrotu zakłada, że roczny przepływ gotówki się nie zmienia, i pomija zarówno pieniądze ze sprzedaży, jak i wzrost wartości.
Kalkulator kosztów zakupu
| Cena nieruchomości | 8 000 000 THB |
| Opłata za przeniesienie własności: 50% z 2% | 80 000 THB |
| Fundusz remontowy | 27 000 THB |
| Suma uwzględnionych pozycji | 8 107 000 THB |
Przykład zakupu na pełną własność (freehold): wartość szacunkową przyjmujemy równą cenie, podstawowa stawka opłaty to 2%, kupujący płaci połowę. Wpisz wycenę Departamentu Gruntów, stawkę właściwą dla transakcji i podział kosztów z własnej umowy. Ulg kalkulator sam nie rozpoznaje. Nie obejmuje podatków sprzedającego, opłaty eksploatacyjnej, liczników, mebli ani usług prawnika. Do rejestracji dzierżawy (leasehold) się nie nadaje.
Kalkulator stopy zwrotu z wynajmu
| Całkowita inwestycja | 8 000 000 THB |
| Roczny przychód brutto | 450 000 THB |
| Przychód po wpisanych kosztach | 315 000 THB |
| Stopa zwrotu brutto od całej inwestycji | 5,6% |
| Stopa zwrotu po wpisanych kosztach | 3,9% |
| Prosty okres zwrotu | 25,4 roku |
Stopę zwrotu liczymy od ceny zakupu powiększonej o koszty transakcji i wyposażenia. Dodatkowe koszty domyślnie wynoszą zero: wpisz własny budżet. Opłaty za budynek, ubezpieczenie i rezerwę na naprawy wlicz w koszty stałe i nie licz ich drugi raz w procentach. Podatków ani finansowania kalkulator sam nie uwzględnia. Prosty okres zwrotu zakłada niezmienny przychód, bez sprzedaży lokalu i wzrostu wartości. To nie jest prognoza.
Nasz katalog z Phuketu obejmuje 189 inwestycji, a w nich 148 willi i 418 apartamentów. Poniższe porównanie obejmuje Bang Tao, Nai Harn, Kamalę i Rawai. Nie jest stałym rankingiem cen ani miarą płynności przy odsprzedaży. Dla porównania poza Phuketem: Ko Samui (34 oferty), Bangkok (39 ofert) i Pattaya (2 oferty). Ceny ofertowe i liczba ofert pomagają ułożyć krótką listę, ale o wynikach inwestycji mówią dopiero dane o wynajmie i zawartych transakcjach.
| Rejon | Liczba ofert | Mediana ceny, THB | Cena za m² |
|---|---|---|---|
| Bang Tao | 186 | 12,3 mln | ok. 140 tys. THB/m² |
| Nai Harn | 18 | 11,0 mln | – |
| Kamala | 42 | 11,3 mln | – |
| Rawai | 53 | 8,0 mln | – |
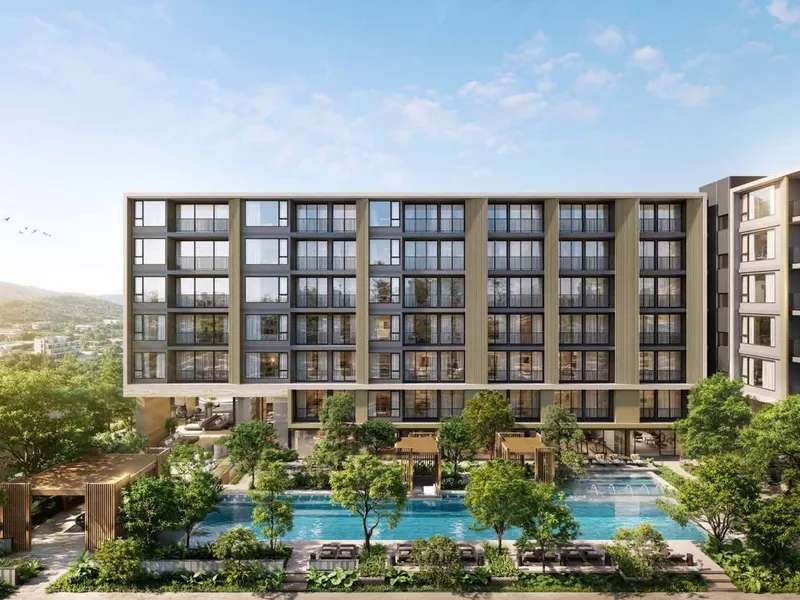 Wizualizacja dewelopera
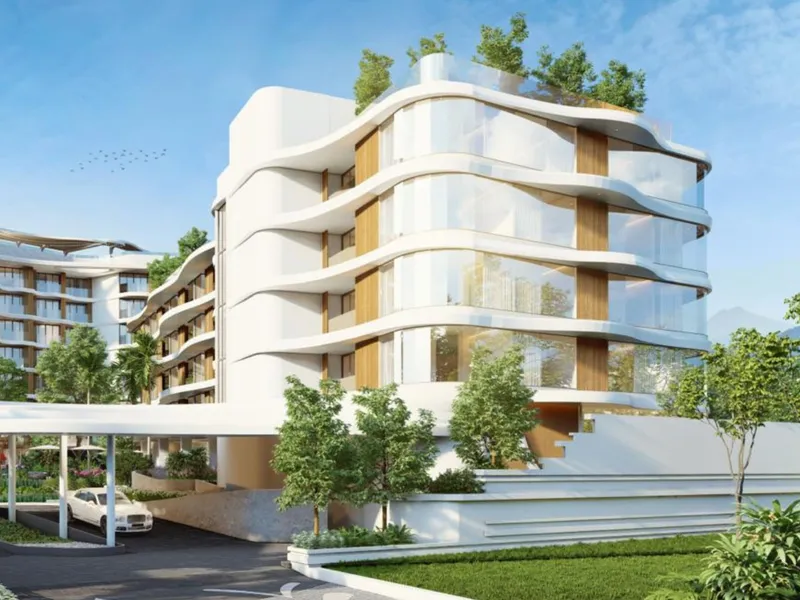 Wizualizacja dewelopera
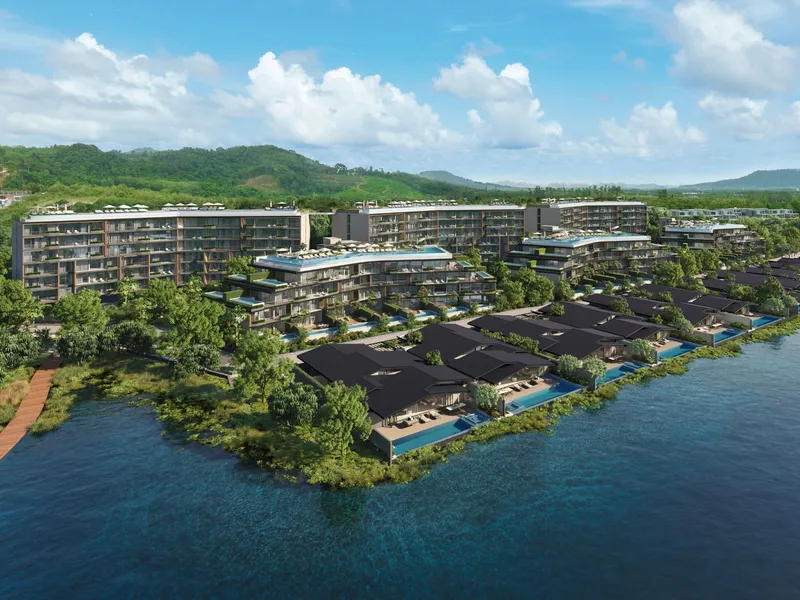 Wizualizacja dewelopera
W zarejestrowanym kondominium cudzoziemcy mogą mieć na pełną własność (freehold) najwyżej 49% łącznej powierzchni lokali. Pozostałe 51% nie oznacza automatycznie dzierżawy długoterminowej (leasehold). Dzierżawa to osobna konstrukcja umowna, a zapisu o przedłużeniu nie traktuj jak dodatkowego okresu, który już jest zarejestrowany. Przy typowym zakupie za pieniądze przelane z zagranicy w obcej walucie zapytaj bank przyjmujący przelew, jaki dokument wystawi: zaświadczenie o transferze waluty (FET) czy inne zaświadczenie właściwe dla tej transakcji. Taki dokument nie zastępuje sprawdzenia limitu dla cudzoziemców ani tytułu własności. Podstawowa opłata za przeniesienie własności (transfer fee) wynosi 2% urzędowej wartości szacunkowej. Stawkę, która obowiązuje w twojej transakcji, i swoją część kosztów potwierdź z góry.
Cały proces zakupu opisuje poradnik krok po kroku, a katalog porównują poradnik o cenach na Phukecie i przewodniki po rejonach. Przed opłatą rezerwacyjną poproś o dokumenty konkretnego lokalu: formę własności, harmonogram płatności, tabelę opłat i warunki programu wynajmu, jeśli taki jest. Broszura inwestycji tych dokumentów nie zastąpi.
Tabela programów wynajmu pochodzi z wydania z 9 września 2026 i nie była ponownie przeliczana według zaktualizowanych kart inwestycji. Przykładowe wyliczenie i kalkulatory pokazują dane wejściowe i arytmetykę, a nie zwrot, który osiągnął którykolwiek klient.
Jednej uczciwej liczby nie ma. Rentowność brutto zależy od ceny wejścia, obłożenia w poszczególnych sezonach i operatora. Żeby dostać rentowność netto, trzeba jeszcze odjąć prowizję za zarządzanie, opłaty za części wspólne, media, ubezpieczenie i okresy, w których lokal stoi pusty. Każdą stopę zwrotu podaną, zanim te dane są znane, traktuj jako liczbę marketingową. Zanim zaangażujesz kapitał, policz przepływy netto przy własnych, ostrożnych założeniach.
Deweloper albo jego firma zarządzająca zobowiązuje się w umowie płacić właścicielowi stały zwrot przez określony czas, zwykle jako procent ceny zakupu, niezależnie od obłożenia. Wypłaty mogą być częściowo finansowane z dopłaty wliczonej w samą cenę, a obietnica jest warta tyle, ile podmiot, który płaci. Sprawdź, kto podpisuje umowę, co jest potrącane z wypłat, jakie są limity pobytu własnego i ile lokal zarabia po zakończeniu okresu gwarancji.
Tak. Cudzoziemcy mogą mieć lokale w zarejestrowanym kondominium na pełną własność, dopóki mieszczą się w limicie 49% łącznej powierzchni lokali. Pozostała powierzchnia nie musi być w dzierżawie. Przy willi prawa do budynku i do ziemi sprawdza się osobno: lista kontrolna dla apartamentu w kondominium tych praw nie potwierdzi.
Główny koszt ustawowy przy przeniesieniu własności to opłata w Departamencie Gruntów (Land Department): 2% wartości szacunkowej. Jak dzieli się ją między kupującego i sprzedającego, ustala umowa. Do tego zaplanuj pakiet wyposażenia, jeśli nie jest wliczony, jednorazową wpłatę na fundusz remontowy i stałe opłaty za części wspólne. Dokładne kwoty zależą od inwestycji i są podane w umowie kupna-sprzedaży.
W podaży dominują apartamenty: to 418 z 571 ofert z Phuketu w naszym katalogu. Mają niższą cenę wejścia i łatwo wchodzą do programów wynajmu. Wille (w katalogu: 148) kosztują więcej, opierają się na dzierżawie gruntu albo innych konstrukcjach prawnych i konkurują w segmencie rodzin i długich pobytów, gdzie liczba sprzedanych nocy ma mniejsze znaczenie. Właściwy wybór wynika z budżetu i strategii wynajmu, a nie odwrotnie.
Zanim wyślesz pieniądze, poproś bank przyjmujący przelew o instrukcje płatności za zakup i o listę dokumentów, które zostaną przyjęte przy rejestracji. Przy typowym przelewie w obcej walucie może to być zaświadczenie o transferze waluty (FET) albo inne zaświadczenie bankowe. Zachowaj dokumenty. Przy sprzedaży, zanim przelejesz pieniądze za granicę, ponownie potwierdź wymagania w banku.
Ceny ofert z Phuketu w naszym katalogu zaczynają się od 2,1 mln THB, a mediana rynku wynosi 10,2 mln THB (stan na październik 2026). Wielu deweloperów przyjmuje płatności w transzach aż do odbioru kluczy. Wydatek rozkłada się wtedy na cały okres budowy i nie trzeba płacić całej kwoty przy podpisaniu umowy. Harmonogramy różnią się między inwestycjami, a aktualne tabele wyślemy na prośbę.
Odpowiemy na twoje pytania i wyślemy zestawienie ofert dopasowane do budżetu.