Laguna Beach Residences Seashore
foto su richiestaPrezzo su richiesta
Un immobile a Phuket può generare guadagni in due modi: con gli affitti durante il periodo di possesso e con la differenza tra prezzo d'acquisto e di vendita. Nessuno dei due è garantito. Un progetto che indica un rendimento preciso prima di aver stimato occupazione, commissioni e costi di proprietà sta presentando un'offerta commerciale, non un calcolo. Puoi invece controllare il prezzo d'ingresso e la struttura dei costi. A settembre 2026 il nostro catalogo comprende 571 immobili a Phuket ai prezzi diretti dei promotori, a partire da 2,1 mln THB, con una mediana di 10,2 mln THB. Questa guida spiega da dove provengono i rendimenti, le tre strategie di locazione utilizzate sull'isola, il funzionamento concreto dei programmi a reddito garantito e i calcoli da fare prima di versare un deposito.
Il rendimento complessivo ha due componenti. La prima è il reddito da locazione: Phuket vive di turismo, con un'alta stagione marcata all'incirca da novembre ad aprile. Gli affitti brevi sono quindi stagionali per loro natura e dipendono da posizione, qualità dell'immobile e capacità del gestore di trovare ospiti. La seconda è la rivalutazione del capitale, che a Phuket dipende più dal singolo progetto che dalle oscillazioni generali del mercato: per esempio, acquistare sulla carta al prezzo iniziale del promotore e mantenere l'immobile fino alla consegna, oppure entrare in una zona dove i servizi sono ancora in sviluppo. Le due componenti non vanno sempre nella stessa direzione: le posizioni più richieste in affitto raramente sono le meno costose. Per questo la strategia va scelta prima dell'immobile: una casa pensata per affitti a notte è un acquisto diverso da una destinata alla rivendita alla consegna.
Dati del catalogo ·
La maggior parte degli investitori a Phuket sceglie tra tre modi per ricavare un reddito dall'immobile. Cambiano chi svolge il lavoro, come le entrate si distribuiscono tra le stagioni e quali rischi restano al proprietario. Il confronto seguente riguarda il funzionamento: i valori effettivi dipendono interamente dal progetto e dal gestore, quindi qui non vengono indicati.
| Strategia | Come si genera il reddito | Chi gestisce | Rischio principale |
|---|---|---|---|
| Affitti brevi per vacanze | Tariffe a notte, concentrate nell'alta stagione da novembre ad aprile | Società di gestione o operatore alberghiero, dietro commissione | Occupazione in bassa stagione e qualità del gestore |
| Affitti di lunga durata | Contratti mensili, in genere di almeno sei mesi | Proprietario direttamente o tramite un agente | Entrate lorde inferiori e periodi vuoti tra gli inquilini |
| Reddito da locazione garantito | Pagamenti fissi del promotore per la durata stabilita dal contratto | Promotore o sua società di gestione | Solidità del soggetto pagatore e condizioni dopo la fine del programma |
Un programma di reddito garantito è un obbligo di pagamento del soggetto indicato nel contratto. Verifica importo, trattenute, data d'inizio e scadenza. Un rental pool distribuisce invece i risultati delle locazioni tra i proprietari aderenti secondo una formula definita. La quota del pool non è un rendimento sul prezzo d'acquisto. Se l'adesione ha un costo aggiuntivo, includilo nel capitale investito. Nessuna delle due formule elimina il rischio della controparte o chiarisce, da sola, cosa succederà dopo la scadenza.
L'edizione della guida del 9 settembre 2026 raccoglieva le condizioni dei programmi di locazione di 100 schede progetto, 48 delle quali riportavano valori numerici. La tabella conserva quella rilevazione: non rappresenta statistiche di mercato attuali né pagamenti effettivamente osservati. Uno stesso progetto può comparire in più righe, quindi i conteggi non vanno sommati. Prima di acquistare, richiedi le condizioni aggiornate.
| Condizione | Progetti | Indicazioni riportate |
|---|---|---|
| Rental pool con ripartizione dichiarata | 35 | 70/30 in 18 progetti, 60/40 in 10, occasionalmente 65/35, 75/25, 80/20 e in un caso 90/10. La prima quota spetta al proprietario. |
| Rendimento garantito | 20 | 7% annuo in 9 progetti, 6% in sei e 5% in cinque |
| Durata della garanzia | 13 | Tre anni in dieci casi su tredici; negli altri, due o cinque |
| Soggiorno personale del proprietario | 17 | 30 notti l'anno in tredici progetti; 15 o 45 negli altri |
| Gestione prevista, senza valori dichiarati | 52 | È indicata o promessa una società di gestione, ma le condizioni non sono pubblicate. |
Le garanzie dichiarate in questo campione vanno dal 5% al 7%: non definiscono un limite massimo di mercato né il rendimento che otterrà un acquirente. Solo alcuni programmi indicano una durata, variabile tra due, tre e cinque anni. Verifica quando iniziano e finiscono i pagamenti e quanto dura la partecipazione al pool. Il confronto con immobili vicini aiuta a valutare il prezzo richiesto, ma una differenza di prezzo non permette di isolare il costo della garanzia: contano anche piano, vista, allestimento e forma di titolarità.
Considera un esempio di calcolo, non una previsione: spese condominiali di 60 THB al m² al mese e versamento iniziale al fondo straordinario di 600 THB al m². Per un appartamento di 60 m² sarebbero 43.200 THB l'anno di spese e 36.000 THB alla consegna. Un rendimento del 6% su 8 milioni di THB corrisponderebbe a 480.000 THB l'anno. Le sole spese condominiali assorbirebbero il 9% di quella somma, prima di imposte, assicurazione e riparazioni. Sostituisci le tariffe dell'esempio con quelle dell'edificio concreto.
Conta una sola volta i costi d'acquisto: la tua quota delle spese di trasferimento, assistenza legale, arredi e versamento iniziale al fondo dell'edificio. Aggiungili al prezzo per calcolare il rendimento. Sottrai poi dagli affitti i costi di gestione annuali. Il primo calcolatore comprende soltanto le voci d'acquisto indicate e non costituisce un preventivo legale completo. Nel calcolatore del rendimento, inserisci separatamente le spese percentuali e quelle annuali fisse, evitando duplicazioni. Imposte e finanziamento non vengono calcolati automaticamente. Il tempo di recupero semplice presuppone un flusso di cassa annuo costante ed esclude ricavi di rivendita e rivalutazione.
Calcolo delle spese di acquisto
| Prezzo dell'immobile | 8.000.000 THB |
| Imposta di trasferimento: 50% di un'imposta del 2% | 80.000 THB |
| Fondo di riserva | 27.000 THB |
| Totale delle voci incluse | 8.107.000 THB |
Esempio di acquisto in piena proprietà (freehold): si presume che il valore stimato coincida con il prezzo, l'imposta ordinaria è del 2% e l'acquirente ne paga la metà. Inserisci la stima del Land Office, l'aliquota applicabile e la ripartizione prevista dal contratto. Le agevolazioni non vengono applicate automaticamente. Sono esclusi imposte del venditore, manutenzione, contatori, arredi e spese legali. Il calcolo non riguarda la registrazione di un contratto di locazione.
Calcolo del rendimento da locazione
| Investimento totale | 8.000.000 THB |
| Ricavi lordi annui | 450.000 THB |
| Ricavi al netto dei costi inseriti | 315.000 THB |
| Rendimento lordo sull'investimento totale | 5,6% |
| Rendimento al netto dei costi inseriti | 3,9% |
| Tempo di rientro dell'investimento | 25,4 anni |
Il rendimento è calcolato sul prezzo di acquisto più le spese di acquisizione e allestimento. I costi aggiuntivi sono inizialmente a zero: inserisci il tuo budget. Includi spese condominiali, assicurazione e un accantonamento per riparazioni nei costi fissi, senza contarli anche nella percentuale variabile. Imposte e finanziamento non vengono calcolati automaticamente. Il tempo di rientro dell'investimento presuppone ricavi costanti, senza considerare la rivendita o la rivalutazione. Non è una previsione.
Il nostro catalogo di Phuket comprende 148 ville e 418 appartamenti in 189 progetti. Il confronto seguente riguarda Bang Tao, Nai Harn, Kamala e Rawai: non è una graduatoria fissa dei prezzi né una misura della facilità di rivendita. Fuori Phuket, il catalogo comprende 34 immobili a Samui, 39 immobili a Bangkok e 2 immobili a Pattaya. Prezzi richiesti e numero di annunci aiutano a selezionare le proposte; per valutare un investimento servono però dati su affitti e compravendite effettive.
| Zona | Annunci | Prezzo mediano, THB | Prezzo unitario |
|---|---|---|---|
| Bang Tao | 186 | 12,3 milioni | ~140 mila THB/m² |
| Nai Harn | 18 | 11,0 milioni | — |
| Kamala | 42 | 11,3 milioni | — |
| Rawai | 53 | 8,0 milioni | — |
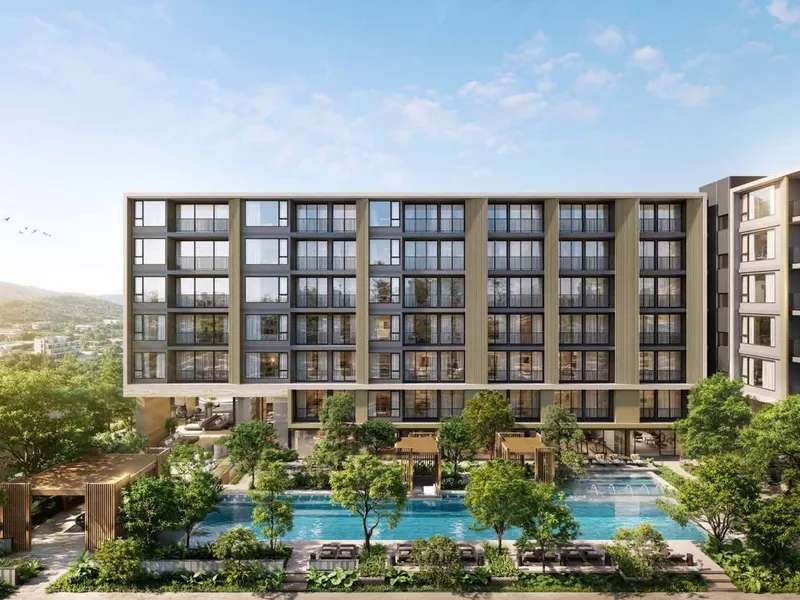 Rendering del promotore
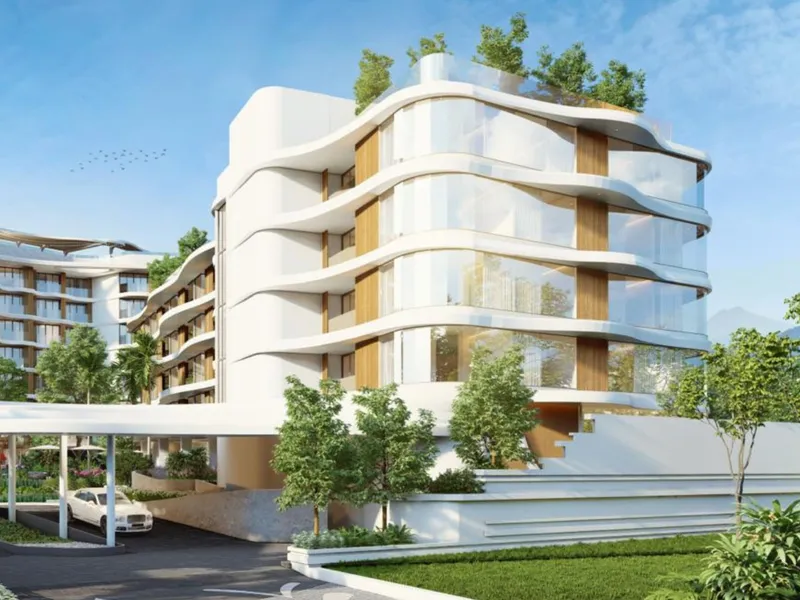 Rendering del promotore
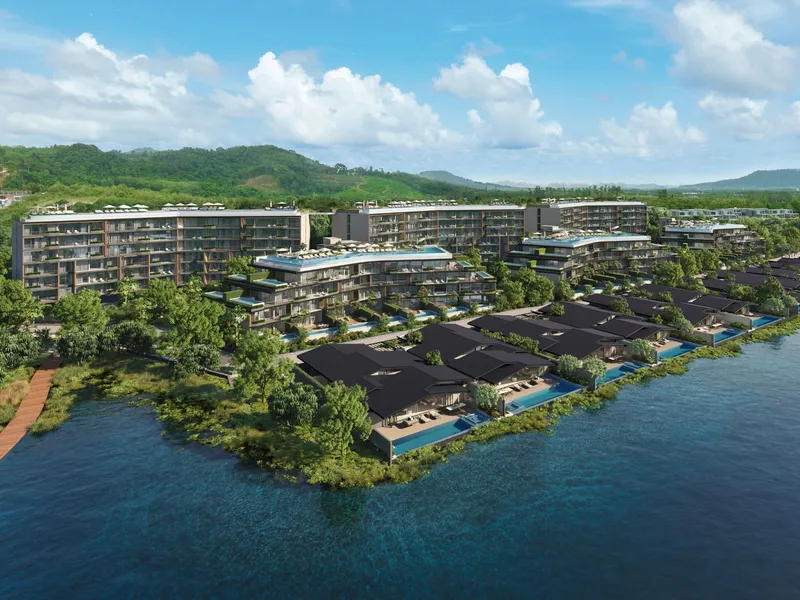 Rendering del promotore
In un condominio registrato, la proprietà freehold straniera non può superare il 49% della superficie complessiva delle unità. Il restante 51% non è automaticamente leasehold. La locazione di lunga durata è una struttura contrattuale distinta; una clausola di rinnovo non va considerata un periodo aggiuntivo già registrato. Per il consueto acquisto con valuta estera, chiedi alla banca ricevente quale prova rilascerà: modulo FET o altro certificato applicabile. Questa documentazione non sostituisce la verifica della quota straniera e del titolo. L'imposta ordinaria di trasferimento è pari al 2% del valore ufficiale di stima: verifica l'aliquota applicabile e la tua quota per l'operazione.
La guida all'acquisto passo per passo descrive il processo generale; la guida ai prezzi di Phuket e quelle delle zone confrontano il catalogo. Prima di versare un deposito, richiedi i documenti della specifica unità: forma di titolarità, calendario dei pagamenti, prospetto delle spese ed eventuale programma di locazione. Una brochure non li sostituisce.
La tabella dei programmi è ripresa dall'edizione del 9 settembre 2026 e non è stata ricalcolata sulle schede aggiornate. L'esempio e i calcolatori illustrano dati di ingresso e operazioni, non il rendimento ottenuto da un cliente.
Non esiste un valore unico attendibile. Il rendimento lordo dipende da prezzo d'ingresso, occupazione stagionale e gestore; quello netto sottrae anche commissioni di gestione, spese condominiali, utenze, assicurazione e periodi senza inquilini. Considera commerciale qualsiasi rendimento indicato prima di conoscere questi dati e, prima di investire, calcola il flusso di cassa netto con ipotesi prudenti.
Il promotore o la sua società di gestione si impegna contrattualmente a pagare un rendimento fisso per un periodo definito, di solito espresso come percentuale del prezzo d'acquisto, indipendentemente dall'occupazione. I pagamenti possono essere finanziati in parte da una maggiorazione inclusa nel prezzo e la promessa dipende dalla solidità del soggetto pagatore. Verifica chi firma, quali trattenute si applicano, i limiti all'uso personale e il reddito previsto dopo la scadenza.
Sì. Gli stranieri possono possedere unità freehold in un condominio registrato, entro il limite del 49% della superficie complessiva delle unità. La superficie restante non è necessariamente leasehold. Per una villa occorrono verifiche distinte sui diritti relativi a fabbricato e terreno: i controlli previsti per un appartamento non bastano a stabilirli.
Il principale onere previsto al trasferimento è l'imposta di trasferimento da versare al Land Office (Ufficio fondiario), pari al 2% del valore di stima. La ripartizione tra acquirente e venditore dipende dal contratto. Vanno inoltre previsti il pacchetto arredi, se escluso, il versamento una tantum al fondo per la manutenzione straordinaria e le spese condominiali ricorrenti. Gli importi variano per progetto e sono indicati nel contratto di vendita.
Gli appartamenti costituiscono la maggior parte dell'offerta, 418 sui 571 annunci di Phuket nel nostro catalogo. Hanno prezzi d'ingresso inferiori e si inseriscono facilmente nei programmi di locazione. Le ville, 148 annunci, costano di più, prevedono leasehold o altre strutture per il terreno e competono nel segmento famiglie e soggiorni lunghi, dove il numero di prenotazioni a notte pesa meno. La scelta dipende dal budget e dalla strategia di locazione già definita.
Prima del bonifico, chiedi alla banca ricevente le istruzioni per il pagamento dell'acquisto e quali prove sono accettate per la registrazione. Per il consueto percorso in valuta estera può trattarsi di un modulo FET o di un altro certificato bancario. Conserva i documenti e verifica di nuovo i requisiti con la banca al momento della vendita e del trasferimento dei ricavi all'estero.
Nel catalogo, i prezzi a Phuket partono da 2,1 mln THB, con una mediana di 10,2 mln THB a ottobre 2026. Molti promotori accettano pagamenti dilazionati fino alla consegna, distribuendo l'esborso durante la costruzione anziché richiedere il saldo alla firma. I calendari variano per progetto; forniamo quelli effettivi su richiesta.
Risponderemo alle tue domande e ti invieremo una selezione di immobili adatta al tuo budget.