Laguna Beach Residences Seashore
fotos a peticiónPrecio a consultar
Una propiedad en Phuket puede generar ingresos de alquiler y una diferencia positiva entre precio de compra y de venta. Ninguna de las dos está garantizada. Una rentabilidad precisa sin haber calculado ocupación, comisiones y gastos es un argumento comercial, no un análisis. Sí puedes controlar el precio de entrada y la estructura de costes. En septiembre de 2026, nuestro catálogo reúne 571 propiedades de Phuket a precios directos de promotoras, desde 2,1 M THB, con una mediana de 10,2 M THB. Esta guía explica las fuentes de rendimiento, tres modelos de alquiler, los programas de renta garantizada y los cálculos previos a entregar una señal.
El rendimiento total tiene dos componentes. El primero es el alquiler: Phuket depende del turismo y tiene una temporada alta marcada, aproximadamente de noviembre a abril. Los ingresos de corta estancia son estacionales y dependen de la ubicación, la calidad de la vivienda y el operador. El segundo es la revalorización, ligada a menudo al proyecto concreto más que a un movimiento general del mercado: comprar sobre plano a precio inicial y mantener hasta la entrega, o entrar en una zona donde se amplían los servicios. Los dos objetivos no siempre coinciden; los lugares que mejor se alquilan rara vez son los más baratos. Por eso conviene elegir la estrategia antes que la vivienda. Una vivienda para alquiler por noches y otra para revender al terminar la obra son compras distintas.
Datos del catálogo ·
La mayoría de los inversores elige entre tres modelos. Cambian quién trabaja, cómo se reparten los ingresos entre temporadas y qué riesgos conserva el propietario. La tabla compara estructuras; las cifras reales dependen del proyecto y del operador, por lo que no asignamos rendimientos generales.
| Estrategia | Cómo se generan los ingresos | Quién la gestiona | Riesgo principal |
|---|---|---|---|
| Alquiler vacacional corto | Tarifas por noche, concentradas en la temporada alta de noviembre a abril | Empresa de gestión u operador hotelero, a cambio de comisión | Ocupación en temporada baja y calidad del operador |
| Alquiler de larga duración | Contratos mensuales, normalmente de seis meses o más | Propietario, directamente o con un agente | Menor ingreso bruto y periodos entre inquilinos |
| Alquiler garantizado | Pagos fijos de la promotora durante un plazo contractual | Promotora o su empresa de gestión | Solvencia de quien paga y condiciones tras terminar el programa |
Un programa de alquiler garantizado es una obligación de pago de la entidad identificada en el contrato. Revisa importe, deducciones, fecha de inicio y de fin. Un rental pool, en cambio, reparte los resultados del alquiler entre los propietarios participantes según una fórmula. El porcentaje de reparto no es una rentabilidad sobre el precio de compra. Si el programa tiene un coste adicional, inclúyelo en el capital invertido. Ninguna estructura elimina el riesgo de incumplimiento ni explica por sí sola qué ocurre al terminar el contrato.
La edición de esta guía del 9 de septiembre de 2026 revisó programas de alquiler de 100 fichas de proyecto; 48 tenían condiciones numéricas. La tabla conserva esa revisión histórica, no estadísticas actuales del mercado ni pagos observados. Un proyecto puede aparecer en varias filas, por lo que los recuentos no deben sumarse. Pide el programa vigente antes de comprar.
| Condición | Proyectos | Qué indica |
|---|---|---|
| Fondo de alquiler con reparto definido | 35 | 70/30 en 18 proyectos, 60/40 en 10; también 65/35, 75/25, 80/20 y una vez 90/10. La primera parte corresponde al propietario. |
| Rendimiento garantizado | 20 | 7 % anual en 9 proyectos, 6 % en seis y 5 % en cinco. |
| Duración de la garantía | 13 | Tres años en diez de trece casos; en los demás, dos o cinco. |
| Estancia del propietario | 17 | 30 noches al año en trece proyectos; 15 o 45 en los demás. |
| Gestión prevista sin cifras | 52 | Se identifica o promete una empresa de gestión, pero no se publican las condiciones. |
Las garantías de esta muestra van del 5 % al 7 %; no fijan un máximo de mercado ni el rendimiento final del comprador. Solo algunos programas indican duración, con plazos de dos, tres o cinco años. Revisa cuándo empiezan y terminan los pagos y cuánto dura la participación en el fondo de alquiler. Comparar propiedades cercanas ayuda a valorar el precio, pero una diferencia no aísla el coste de la garantía: también importan planta, vistas, equipamiento y forma de tenencia.
Ejemplo de cálculo, no previsión: una cuota de 60 THB por m² al mes y una aportación inicial al fondo de 600 THB por m². Un apartamento de 60 m² pagaría 43.200 THB al año de mantenimiento y 36.000 THB a la entrega. Un rendimiento del 6 % sobre 8 millones de THB serían 480.000 THB al año. Solo la cuota de mantenimiento consume el 9 % de ese importe, antes de impuestos, seguro y reparaciones. Sustituye esas tarifas por las del edificio real.
Cuenta una sola vez los costes iniciales: tu parte de la transmisión, abogado, mobiliario y fondo inicial del edificio. Súmalos al precio para calcular la rentabilidad. Después resta del alquiler los gastos operativos anuales. La primera calculadora cubre los conceptos de compra que indica; no es un presupuesto jurídico de todos los costes. En la calculadora de rentabilidad introduce por separado gastos porcentuales y gastos fijos anuales, sin duplicarlos. Impuestos y financiación no se calculan automáticamente. El plazo simple de recuperación supone un flujo anual constante y excluye venta y revalorización.
Calculadora de gastos de compra
| Precio del inmueble | 8.000.000 THB |
| Tasa de transmisión: 50 % de una tasa del 2 % | 80.000 THB |
| Fondo de reserva | 27.000 THB |
| Total de los conceptos incluidos | 8.107.000 THB |
Ejemplo de compra en plena propiedad (freehold): se supone que el valor de tasación coincide con el precio, la tasa general es del 2 % y el comprador paga la mitad. Introduce la tasación de la Oficina de Tierras, la tasa aplicable y el reparto acordado en el contrato. Las bonificaciones no se aplican automáticamente. No incluye impuestos del vendedor, mantenimiento, contadores, mobiliario ni honorarios jurídicos. No calcula los gastos de registro de un arrendamiento.
Calculadora de rentabilidad del alquiler
| Inversión total | 8.000.000 THB |
| Ingresos brutos anuales | 450.000 THB |
| Ingresos tras los gastos indicados | 315.000 THB |
| Rentabilidad bruta sobre la inversión total | 5,6 % |
| Rentabilidad tras los gastos indicados | 3,9 % |
| Plazo simple de recuperación | 25,4 años |
La rentabilidad se calcula sobre el precio de compra más los gastos de adquisición y acondicionamiento. Los gastos adicionales parten de cero: introduce tu presupuesto. Incluye comunidad, seguro y una provisión para reparaciones en los gastos fijos, sin volver a contarlos en el porcentaje variable. Los impuestos y la financiación no se calculan automáticamente. El plazo simple de recuperación supone ingresos constantes y no incluye una futura venta ni una revalorización. No es una previsión.
Nuestro catálogo de Phuket contiene 148 villas y 418 apartamentos en 189 proyectos. La comparación siguiente abarca Bang Tao, Nai Harn, Kamala y Rawai. No es una clasificación fija de precios ni una medida de facilidad de reventa. Fuera de Phuket, el catálogo incluye 34 inmuebles en Samui, 39 inmuebles en Bangkok y 2 inmuebles en Pattaya. Los precios de oferta y los recuentos ayudan a seleccionar; el rendimiento de una inversión requiere datos de alquileres y operaciones.
| Zona | Anuncios | Precio mediano, THB | Precio por m² |
|---|---|---|---|
| Bang Tao | 186 | 12,3 millones | ~140 mil THB/m² |
| Nai Harn | 18 | 11,0 millones | — |
| Kamala | 42 | 11,3 millones | — |
| Rawai | 53 | 8,0 millones | — |
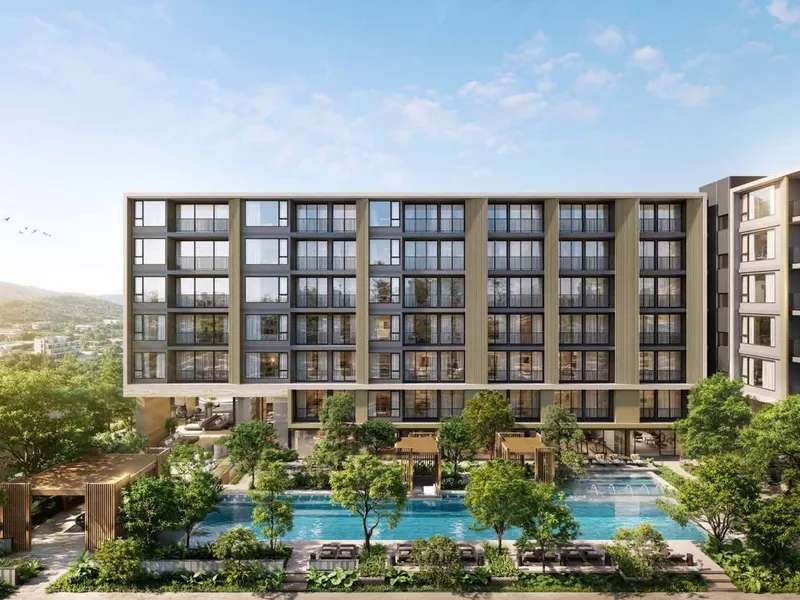 Imagen digital de la promotora
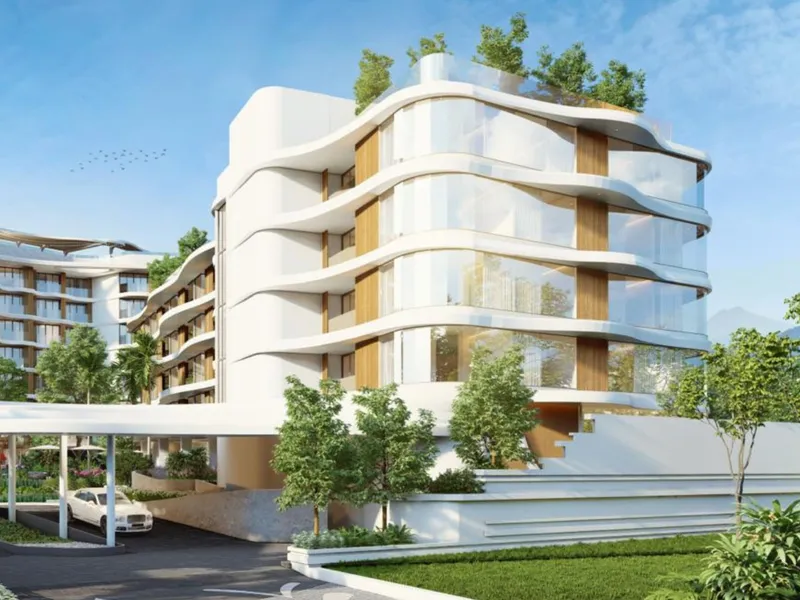 Imagen digital de la promotora
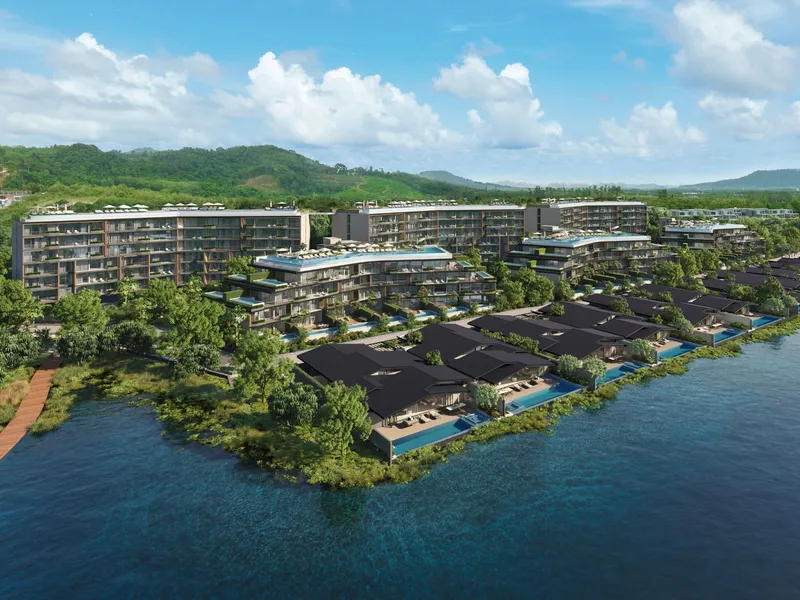 Imagen digital de la promotora
En un condominio registrado, la plena propiedad extranjera está limitada al 49 % de la superficie total de las viviendas. El 51 % restante no pasa automáticamente a leasehold. El arrendamiento es una estructura contractual separada; una cláusula de renovación no equivale a años adicionales ya registrados. Para la vía habitual de compra en divisa, pregunta al banco receptor qué justificante emitirá: FET u otro certificado aplicable. Ese documento no sustituye la revisión de cuota y título. La tasa general de transmisión es del 2 % de la tasación oficial; confirma el tipo aplicable y tu parte en la operación concreta.
La guía de compra paso a paso explica el proceso general; la guía de precios de Phuket y las de zonas comparan la oferta. Antes de pagar una señal, pide los documentos de la vivienda: forma de tenencia, calendario de pagos, cuadro de gastos y programa de alquiler, si existe. El folleto del proyecto no los sustituye.
La tabla de programas procede de la edición del 9 de septiembre de 2026 y no se ha vuelto a contar con fichas actualizadas. El ejemplo y las calculadoras describen datos de entrada y operaciones matemáticas, no la rentabilidad obtenida por un cliente.
No hay una única cifra válida. La rentabilidad bruta depende del precio, la ocupación estacional y el operador. La neta descuenta además gestión, cuotas comunes, suministros, seguro y periodos vacíos. Una cifra anunciada antes de conocer esos datos es comercial. Calcula el flujo neto con supuestos prudentes antes de invertir.
La promotora o su gestora se compromete a pagar una renta fija durante un plazo, normalmente expresada como porcentaje del precio de compra, con independencia de la ocupación. Parte de los pagos puede financiarse con un recargo incorporado al precio, y la promesa depende de la solvencia de quien paga. Revisa la entidad firmante, las deducciones, los límites de uso propio y los ingresos posibles al acabar el plazo.
Sí. Puede tener en freehold un apartamento de condominio registrado dentro del límite del 49 % de la superficie total de viviendas. El resto no es necesariamente leasehold. Una villa requiere comprobaciones separadas de los derechos sobre edificio y terreno; una lista de revisión para apartamentos no basta.
El principal gasto legal al transmitir es la tasa de la Oficina de Tierras (Land Office) del 2 % del valor de tasación; su reparto se fija en el contrato. Añade mobiliario si no está incluido, la aportación única al fondo de reserva y las cuotas periódicas de mantenimiento. Los importes cambian por proyecto y figuran en la compraventa.
Los apartamentos predominan, con 418 de los 571 anuncios de Phuket, tienen precios iniciales menores y se integran con facilidad en programas de alquiler. Las villas, 148 anuncios, cuestan más, utilizan leasehold u otras estructuras de suelo y compiten en el segmento familiar y de larga estancia, donde importa menos el volumen de noches. La elección debe seguir tu presupuesto y estrategia.
Antes de transferir, pide al banco receptor las instrucciones de pago y los justificantes admitidos para el registro. En la vía habitual de divisa puede ser un FET u otro certificado bancario. Conserva la documentación y confirma de nuevo los requisitos con el banco al vender y enviar los fondos fuera.
El catálogo de Phuket empieza en 2,1 M THB, con una mediana de 10,2 M THB en octubre 2026. Muchas promotoras aceptan pagos por fases hasta la entrega, de modo que el desembolso se reparte durante la construcción. Los calendarios varían por proyecto y facilitamos las tablas concretas bajo petición.
Responderemos a tus preguntas y te enviaremos una selección de inmuebles ajustada a tu presupuesto.