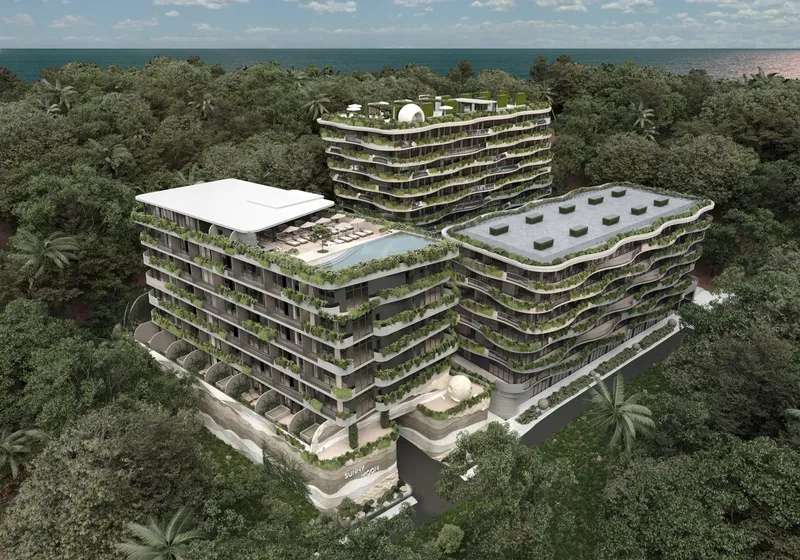
 Imagen digital de la promotora
Precio a consultar
Para muchos compradores, sí, siempre que tengan claro para qué la quieren. La compra en Phuket en 2026 encaja con usos concretos: una vivienda para pasar parte del año, un inmueble cuyo alquiler se valore por ingresos reales y no por una revalorización prometida, o una forma de mantener ahorro en un mercado con poca financiación hipotecaria. Encaja peor con quien necesita vender deprisa. Hay opciones de entrada: los apartamentos del catálogo empiezan en 2,1 M THB, frente a una mediana de 10,2 M THB en la isla. Pero revender requiere paciencia y la estructura jurídica importa más que las vistas.
Conviene dividir la decisión en tres preguntas. ¿Te resulta útil la vivienda mientras la tienes? ¿El alquiler cubre los gastos? ¿Podrás vender a un precio aceptable? Phuket suele responder mejor a las dos primeras que a la tercera. Por eso encaja con horizontes de años, no de trimestres.
Nuestro catálogo de Phuket contiene 571 inmuebles, incluidos 418 apartamentos y 148 villas. Los apartamentos empiezan en 2,1 M THB y las villas en 4,2 M THB. Por zonas, las medianas son 12,3 M THB en Bang Tao, 8,0 M THB en Rawai, 11,3 M THB en Kamala y 11,0 M THB en Nai Harn. Son cifras de las viviendas anunciadas, no una clasificación fija del valor o de las perspectivas de inversión de cada zona.
Datos del catálogo ·
Esta característica influye en las bajadas. Cuando se retiran compradores, los precios de Phuket tienden a estancarse más que a desplomarse: los propietarios sin deuda y con pocos gastos de tenencia pueden esperar. Eso contribuye a proteger el capital durante una caída, pero también hace más lento el mercado al subir y alarga la reventa. La estabilidad y la dificultad para vender con rapidez tienen aquí una misma causa.
Buena parte de las limitaciones proceden de la legislación del suelo o del funcionamiento de un mercado poco endeudado. No desaparecen negociando con la oficina de ventas.
El precio anunciado no es el coste final. La tasa de transmisión del 2 % del valor registrado se reparte por acuerdo entre comprador y vendedor; en obra nueva ese reparto figura en el contrato y debe leerse antes de reservar. Hay que añadir el registro del leasehold cuando corresponda, las cuotas comunes y el fondo de reserva. La calculadora de abajo desglosa el coste de adquisición para un presupuesto concreto.
Calculadora de gastos de compra
| Precio del inmueble | 8.000.000 THB |
| Tasa de transmisión: 50 % de una tasa del 2 % | 80.000 THB |
| Fondo de reserva | 27.000 THB |
| Total de los conceptos incluidos | 8.107.000 THB |
Ejemplo de compra en plena propiedad (freehold): se supone que el valor de tasación coincide con el precio, la tasa general es del 2 % y el comprador paga la mitad. Introduce la tasación de la Oficina de Tierras, la tasa aplicable y el reparto acordado en el contrato. Las bonificaciones no se aplican automáticamente. No incluye impuestos del vendedor, mantenimiento, contadores, mobiliario ni honorarios jurídicos. No calcula los gastos de registro de un arrendamiento.
Las rentabilidades brutas de muchos folletos dividen unos ingresos optimistas por el precio anunciado y se detienen ahí. Un cálculo defendible parte de una ocupación realista en ambas temporadas, resta gestión, cuotas comunes, suministros durante los periodos vacíos, reparaciones y mobiliario, y utiliza como base el coste completo de compra, incluidas transmisión y puesta a punto. El resultado será menor, pero más útil.
Conviene tratarlos como crédito sin garantía real a la promotora. La promesa depende de la solvencia de quien la hace y suele estar incorporada al precio de la vivienda. Calcula la misma propiedad sin esa garantía antes de decidir si merece pagar más por ella.
Calculadora de rentabilidad del alquiler
| Inversión total | 8.000.000 THB |
| Ingresos brutos anuales | 450.000 THB |
| Ingresos tras los gastos indicados | 315.000 THB |
| Rentabilidad bruta sobre la inversión total | 5,6 % |
| Rentabilidad tras los gastos indicados | 3,9 % |
| Plazo simple de recuperación | 25,4 años |
La rentabilidad se calcula sobre el precio de compra más los gastos de adquisición y acondicionamiento. Los gastos adicionales parten de cero: introduce tu presupuesto. Incluye comunidad, seguro y una provisión para reparaciones en los gastos fijos, sin volver a contarlos en el porcentaje variable. Los impuestos y la financiación no se calculan automáticamente. El plazo simple de recuperación supone ingresos constantes y no incluye una futura venta ni una revalorización. No es una previsión.
| Zona | Anuncios | Precio mediano, THB | Perfil |
|---|---|---|---|
| Bang Tao | 186 | 12,3 millones | Laguna Phuket, playa de 6 km y Boat Avenue; el mercado de alquiler más amplio de la isla, a 20 minutos del aeropuerto. |
| Kamala | 42 | 11,3 millones | Bahía resguardada y laderas de la «milla de los millonarios»; a 25 minutos de Patong, con precios influidos por la escasez. |
| Nai Harn | 18 | 11,0 millones | Pequeña zona tranquila del sur, alrededor de una playa muy valorada y con oferta limitada. |
| Rawai | 53 | 8,0 millones | Sur residencial con paseo costero y una orilla que no es de baño; predominan los inquilinos de larga estancia. |
Bang Tao combina un mercado amplio de alquiler y reventa con precios superiores. Rawai ofrece una entrada menor y una demanda de larga estancia más estable, a cambio de no tener playa de baño. Kamala y Nai Harn se apoyan en una oferta escasa, donde vender depende de encontrar a alguien que busque esa propiedad concreta. Una misma pregunta tiene respuestas distintas en cada zona.
Imagen digital de la promotora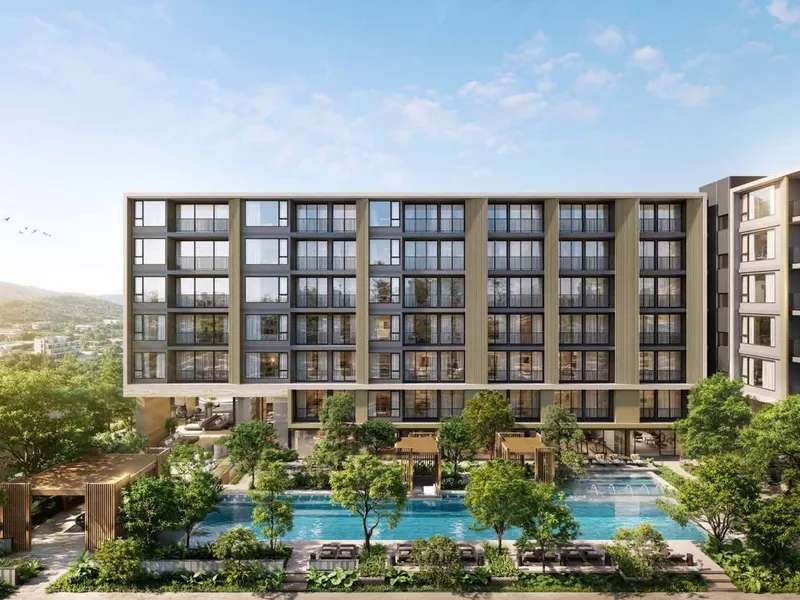 Imagen digital de la promotora
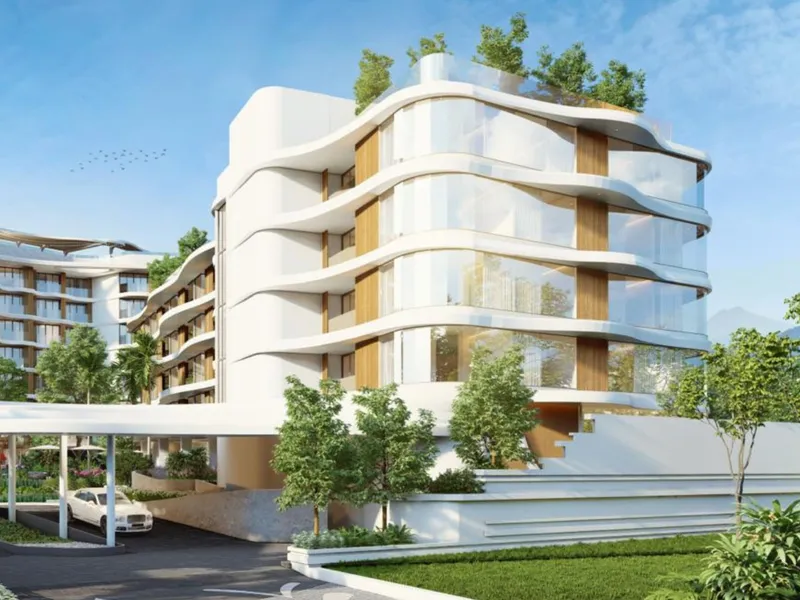 Imagen digital de la promotora
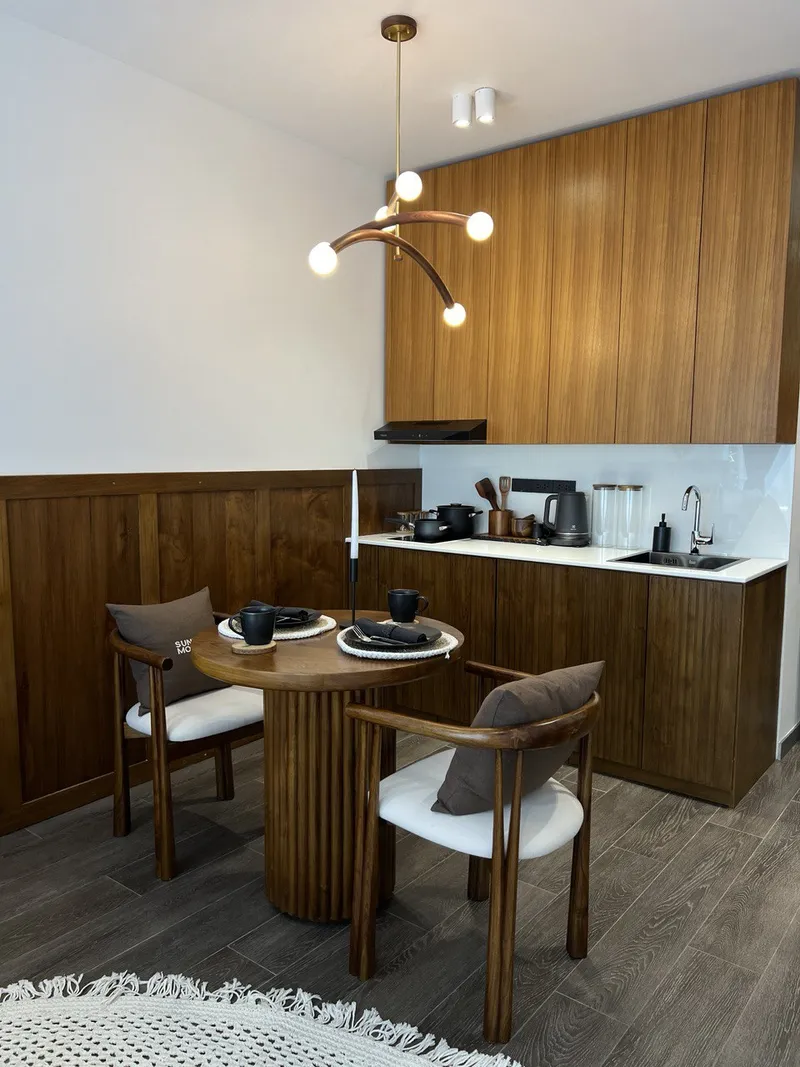 Visita al proyecto · 31 de enero de 2025
Compra si la vivienda te sirve mientras la conservas: como casa que utilizas, como alquiler calculado con prudencia o como patrimonio que puedes mantener al menos cinco años. El mercado de 2026 permite plantear esos tres usos, con entrada desde 2,1 M THB, compradores con fondos propios que moderan las caídas y una temporada alta que vuelve cada noviembre.
Puede serlo para usar la vivienda y obtener ingresos, con entrada desde 2,1 M THB, gastos de tenencia reducidos y demanda turística de alquiler. Encaja peor con una estrategia de crecimiento financiada con deuda: los préstamos a extranjeros son escasos y revender lleva tiempo. Basa el precio en rentas prudentes, no en una revalorización esperada.
Apartamentos en condominio, sí, dentro de la cuota extranjera del 49 % de la superficie vendible. El terreno no puede pertenecer directamente a una persona extranjera. Las villas se estructuran con un arrendamiento registrado de 30 años u otras fórmulas jurídicas que requieren seguimiento. Comprueba la cuota restante antes de reservar.
Los apartamentos de nuestro catálogo de Phuket empiezan en 2,1 M THB y las villas en 4,2 M THB. Utiliza el precio exacto de la ficha y añade compra y puesta a punto. El mínimo del catálogo no es un presupuesto completo de adquisición.
El principal cargo público es la tasa de transmisión del 2 % del valor registrado, repartida por acuerdo entre comprador y vendedor; en obra nueva se fija en el contrato. En leasehold se paga el registro del arrendamiento en lugar de una transmisión de propiedad. Para un propietario residencial típico, la carga anual no es comparable a los impuestos de tenencia de muchos países occidentales.
El freehold extranjero de un apartamento ofrece una estructura más directa: propiedad registrada y un público de reventa más amplio. Un leasehold de 30 años cuesta menos al principio, pero la renovación depende del cumplimiento contractual de la promotora. La Oficina de Tierras (Land Office) no registra por adelantado los años posteriores a los primeros 30, y el plazo restante se reduce cada año. El precio debe reflejarlo.
Empieza por el tipo de inquilino y el presupuesto de la propiedad. Nuestras medianas son 12,3 M THB en Bang Tao y 8,0 M THB en Rawai; los precios iniciales, 3,1 M THB y 3,6 M THB. La mediana no es un precio de entrada y ninguna de esas cifras mide rentas reales ni rapidez de reventa.
En un mercado de compradores con fondos propios, esperar no suele asegurar un descuento: los propietarios sin deuda tardan en bajar precios y los proyectos nuevos llegan con mayores costes de construcción en las zonas populares. Si una vivienda encaja con tu uso y el alquiler cubre sus gastos con una ocupación prudente, intentar acertar el momento del ciclo añade incertidumbre sin una ventaja clara.
Responderemos a tus preguntas y te enviaremos una selección de inmuebles ajustada a tu presupuesto.