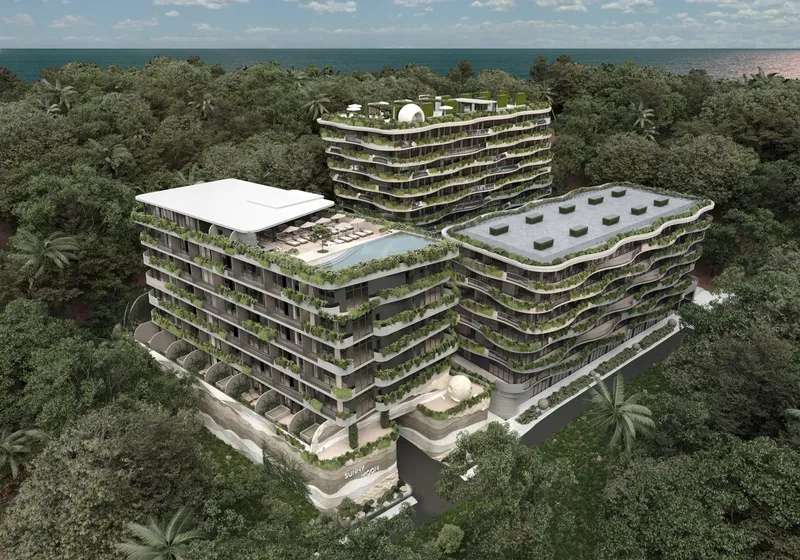
 Visualisierung des Bauträgers
Preis auf Anfrage
Für die meisten Käufer ja – sofern sie genau festlegen, was „lohnen“ bedeutet. Immobilien auf Phuket kommen 2026 denjenigen entgegen, die für einen konkreten Zweck kaufen: ein Zuhause für einen Teil des Jahres, ein Mietobjekt, dessen Preis sich am Zahlungsüberschuss statt an versprochenem Wertzuwachs orientiert, oder einen Ort für Ersparnisse in einem überwiegend aus Eigenmitteln finanzierten Markt. Wer schnell und zu einem verlässlich erzielbaren Preis wieder verkaufen muss, hat es schwerer. Der günstige Einstieg ist real: Wohnungen in unserem Katalog beginnen bei 2,1 Mio. THB, der inselweite Median liegt bei 10,2 Mio. THB. Doch der Wiederverkauf braucht Geduld, und die gewählte Rechtsform zählt mehr als die Aussicht.
Die Frage zerfällt in drei kleinere: Nutzt Ihnen die Immobilie während der Haltedauer? Deckt die Miete die laufenden Kosten? Und können Sie zu einem für Sie akzeptablen Preis wieder aussteigen? Phuket beantwortet die ersten beiden Fragen besser als die dritte. Deshalb passt die Insel zu Eigentümern, die in Jahren denken, nicht in Quartalen.
Unser Phuket-Katalog enthält 571 Angebote, darunter 418 Wohnungen und 148 Villen. Die Angebotspreise für Wohnungen beginnen bei 2,1 Mio. THB, für Villen bei 4,2 Mio. THB. Zum Gebietsvergleich: Der Median beträgt 12,3 Mio. THB in Bang Tao, 8,0 Mio. THB in Rawai, 11,3 Mio. THB in Kamala und 11,0 Mio. THB in Nai Harn. Diese Zahlen beschreiben die angebotenen Immobilien. Sie sind keine feste Rangfolge des Werts oder der Anlageaussichten der Gebiete.
Daten aus dem Katalog ·
Der geringe Einsatz von Fremdkapital verändert auch den Verlauf eines Abschwungs. Ziehen sich Käufer zurück, wird es auf Phuket eher still um die Preise, als dass sie einbrechen: Wer aus eigenen Mitteln gekauft hat und geringe laufende Kosten trägt, kann einfach warten. Das schützt Kapital im Abschwung, bremst aber ebenso den Aufschwung und verlängert den Wiederverkauf. Schutz und geringe Liquidität sind zwei Folgen derselben Marktstruktur.
Die meisten Nachteile sind strukturell: Sie ergeben sich aus dem thailändischen Grundstücksrecht oder aus dem weitgehend eigenfinanzierten Markt. Keine Verhandlung im Verkaufsbüro beseitigt sie.
Der beworbene Preis ist noch nicht der Endpreis. Käufer und Verkäufer teilen die Übertragungsgebühr von 2 % des eingetragenen Werts nach Vereinbarung; bei Neubauten steht die Aufteilung im Vertrag. Lesen Sie diese Klausel vor der Reservierung und planen Sie auch die Eintragung der Pacht, die Gemeinschaftskosten und die Instandhaltungsrücklage ein. Der Rechner unten schlüsselt die gesamten Erwerbskosten für ein bestimmtes Budget auf.
Kaufkostenrechner
| Kaufpreis | 8.000.000 THB |
| Übertragungsgebühr: 50 % von 2 % | 80.000 THB |
| Instandhaltungsrücklage | 27.000 THB |
| Summe der berücksichtigten Posten | 8.107.000 THB |
Beispiel für einen Freehold-Kauf: Der Schätzwert wird dem Kaufpreis gleichgesetzt, die reguläre Übertragungsgebühr beträgt 2 % und der Käufer übernimmt die Hälfte. Tragen Sie den Schätzwert des Land Office, den geltenden Satz und die vertraglich vereinbarte Aufteilung ein. Vergünstigungen werden nicht automatisch erkannt. Steuern des Verkäufers, Gemeinschaftskosten, Zähler, Möbel und Rechtsberatung sind nicht enthalten. Dieser Rechner berechnet keine Leasehold-Eintragung.
Bruttorenditen aus Werbematerialien haben einen gemeinsamen Fehler: Sie teilen optimistisch angesetzte Einnahmen durch den beworbenen Preis und hören dort auf. Eine belastbare Rechnung beginnt mit realistischer Auslastung in beiden Saisons. Davon werden Verwaltungsprovision, Gemeinschaftskosten, Nebenkosten bei Leerstand, Reparaturen und das Möbelpaket abgezogen. Geteilt wird durch die gesamten Erwerbskosten einschließlich Übertragungsgebühr und Ausstattung. Die Zahl, die danach übrig bleibt, ist kleiner und deutlich hilfreicher.
Behandeln Sie solche Programme als unbesicherten Kredit an den Bauträger, denn genau das sind sie. Die Garantie ist nur so tragfähig wie die Bilanz dahinter, und sie ist gewöhnlich im Wohnungspreis einkalkuliert. Rechnen Sie dieselbe Wohnung ohne Garantie durch, bevor Sie entscheiden, ob der Aufschlag einen Gegenwert hat.
Mietrenditerechner
| Gesamtinvestition | 8.000.000 THB |
| Bruttoeinnahmen pro Jahr | 450.000 THB |
| Einnahmen nach Abzug der eingegebenen Kosten | 315.000 THB |
| Bruttorendite auf die Gesamtinvestition | 5,6 % |
| Rendite nach Abzug der eingegebenen Kosten | 3,9 % |
| Einfache Amortisationsdauer | 25,4 Jahre |
Die Rendite bezieht sich auf den Kaufpreis zuzüglich Erwerbs- und Einrichtungskosten. Zusatzkosten sind zunächst mit null angesetzt; tragen Sie Ihr eigenes Budget ein. Berücksichtigen Sie Gemeinschaftskosten, Versicherung und eine Reparaturrücklage bei den festen Kosten und nicht nochmals als prozentualen Abzug. Steuern und Finanzierung werden nicht automatisch berechnet. Die einfache Amortisation setzt gleichbleibende Einnahmen voraus, ohne Wiederverkaufserlös oder Wertsteigerung. Sie ist keine Prognose.
| Gebiet | Angebote | Median des Preises, THB | Profil |
|---|---|---|---|
| Bang Tao | 186 | 12,3 Mio. | Laguna Phuket, 6 km Strand, Boat Avenue; umfangreichster Mietmarkt der Insel, 20 Minuten vom Flughafen |
| Kamala | 42 | 11,3 Mio. | Geschützte Bucht mit der „Millionaire’s Mile“ am Hang; 25 Minuten nach Patong, Knappheit prägt die Preise |
| Nai Harn | 18 | 11,0 Mio. | Kleine, ruhige Lage an der Südküste um einen hoch bewerteten Strand; begrenztes Angebot |
| Rawai | 53 | 8,0 Mio. | Wohngegend im Süden mit Uferpromenade, aber ohne Badestrand; eher Langzeitmieter als Urlauber |
Das Muster ist wichtiger als einzelne Zahlen. Bang Tao bietet einen aktiven Wiederverkaufsmarkt und breite Mietnachfrage zu einem höheren Preis. Rawai bietet einen günstigeren Einstieg und beständigere Langzeitnachfrage, dafür fehlt der Badestrand. In Kamala und Nai Harn beruht der Markt auf Knappheit, sodass Sie beim späteren Verkauf den einen Käufer finden müssen, der genau Ihre Immobilie sucht. Dieselbe Frage erhält in diesen vier Gebieten vier verschiedene Antworten.
Visualisierung des Bauträgers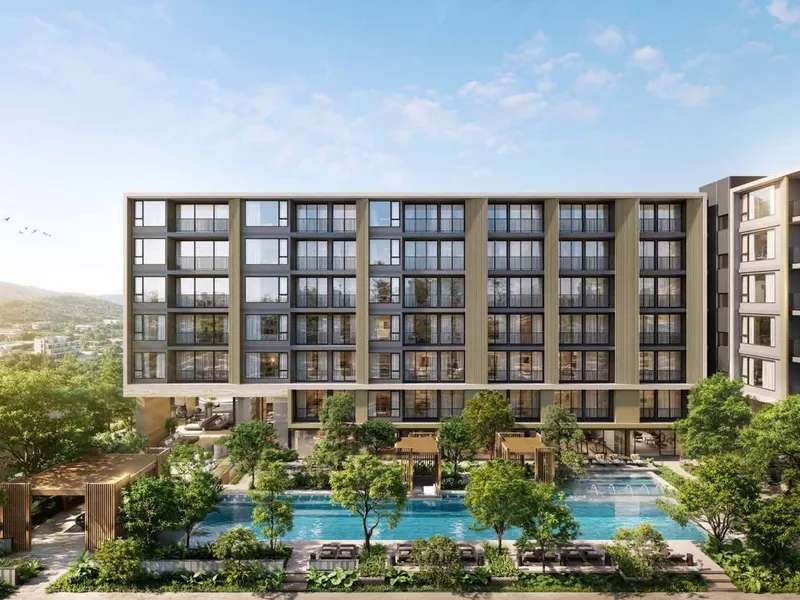 Visualisierung des Bauträgers
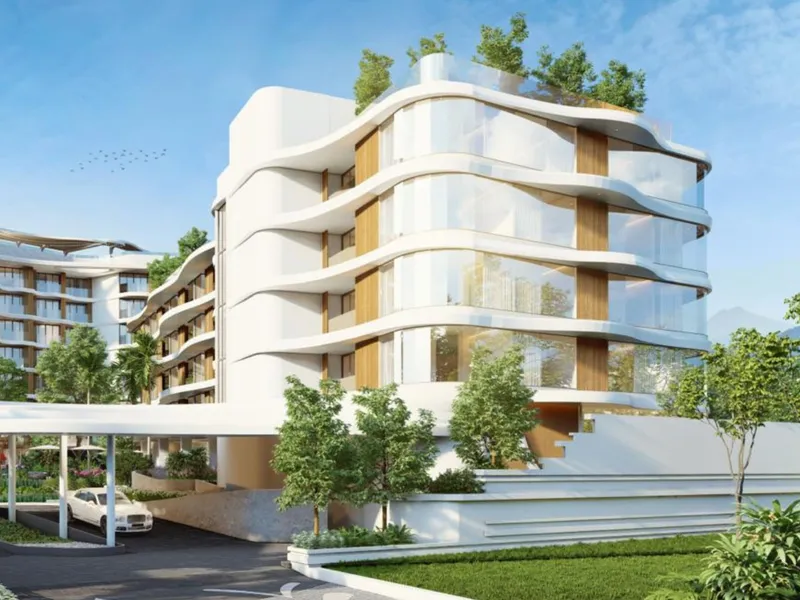 Visualisierung des Bauträgers
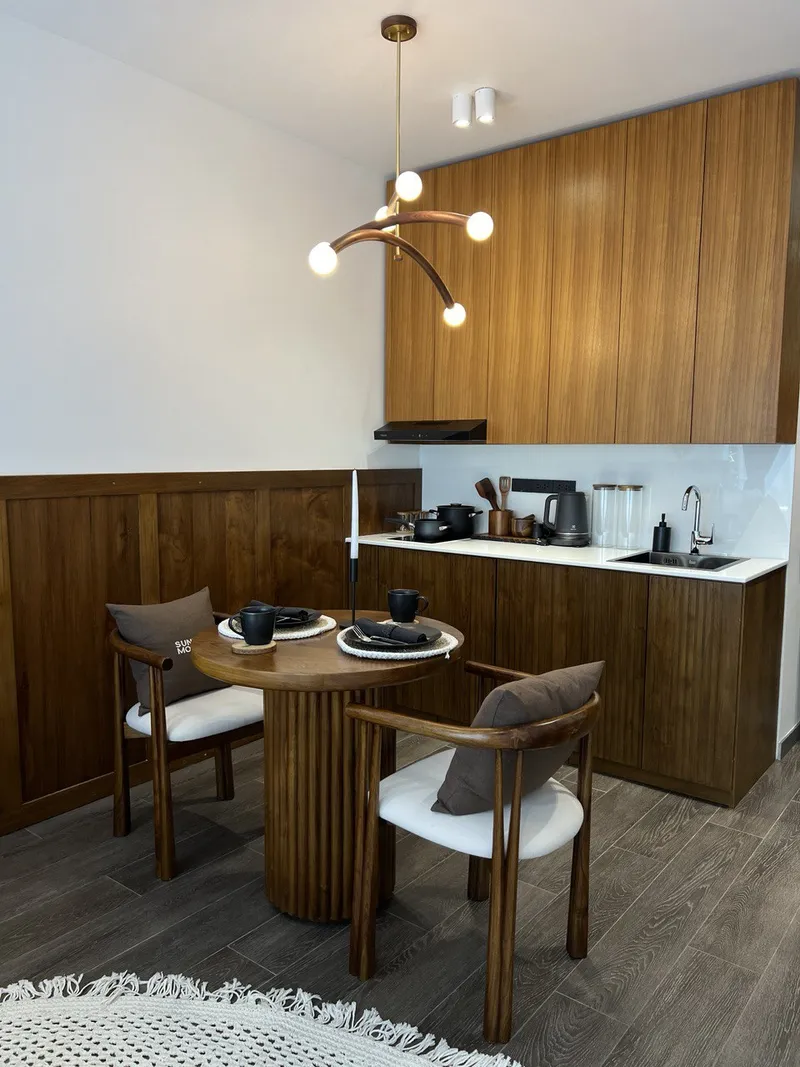 Besichtigung vor Ort · 31. Januar 2025
Kaufen Sie, wenn die Immobilie während Ihrer Haltedauer einen Nutzen erbringt: als selbst genutztes Zuhause, als vorsichtig kalkuliertes Mietobjekt oder als Wertspeicher, den Sie mindestens fünf Jahre unangetastet lassen können. Der Markt 2026 trägt alle drei Ansätze: Einstieg ab 2,1 Mio. THB, überwiegend eigenfinanzierte Käufer als Bremse für Preisrückgänge und eine Hochsaison, die jeden November wiederkehrt, unabhängig vom allgemeinen Konjunkturzyklus.
Als Einnahmequelle und zur eigenen Nutzung können sie es sein: Einstieg ab 2,1 Mio. THB, geringe laufende Kosten und touristisch getragene Mietnachfrage. Als fremdfinanzierte Wette auf Wertzuwachs eignen sie sich nicht. Finanzierungen für Ausländer sind selten, und ein Wiederverkauf dauert. Bewerten Sie den Kauf anhand vorsichtig angesetzter Mieten, nicht erwarteter Preissteigerungen.
Bei Wohnungen in Condominiums ja. Freehold ist innerhalb der Ausländerquote von 49 % der verkäuflichen Gebäudefläche möglich. Land darf Ausländern nicht gehören. Villen beruhen deshalb auf einer eingetragenen Pacht von 30 Jahren oder auf rechtlichen Strukturen mit dauerhaftem Betreuungsbedarf. Prüfen Sie die freie Quote vor der Reservierung einer bestimmten Wohnung.
Wohnungen in unserem Phuket-Katalog beginnen bei 2,1 Mio. THB, Villen bei 4,2 Mio. THB. Nutzen Sie den konkreten Angebotspreis auf der Objektkarte und addieren Sie Kaufnebenkosten und Erstausstattung. Der niedrigste Katalogpreis ist noch kein vollständiges Kaufbudget.
Die wichtigste staatliche Abgabe ist die Übertragungsgebühr von 2 % des eingetragenen Werts. Käufer und Verkäufer teilen sie nach Vereinbarung; bei neuen Projekten ist die Aufteilung vertraglich festgelegt. Bei Leasehold fallen statt einer Eigentumsübertragung Kosten für die Eintragung der Pacht an. Für einen typischen privaten Wohneigentümer gibt es keine wiederkehrende jährliche Immobiliensteuer in einer mit westlichen Haltekosten vergleichbaren Höhe.
Freehold an einer Eigentumswohnung ist die klarere Rechtsposition: eingetragenes Eigentum, das sich an den breitesten Käuferkreis weiterverkaufen lässt. Leasehold über 30 Jahre kostet anfangs weniger. Eine Verlängerung hängt aber davon ab, dass der Bauträger eine vertragliche Zusage erfüllt. Über die ersten 30 Jahre hinaus ist beim Land Office (thailändisches Grundbuchamt) nichts eingetragen. Zudem verkürzt sich die Restlaufzeit mit jedem Jahr. Berücksichtigen Sie das mit einem entsprechenden Abschlag im Preis.
Beginnen Sie beim vorgesehenen Mieter und beim Budget für die konkrete Immobilie. Die Mediane unseres Katalogs liegen bei 12,3 Mio. THB in Bang Tao und 8,0 Mio. THB in Rawai; die Einstiegspreise bei 3,1 Mio. THB und 3,6 Mio. THB. Ein Median ist kein Einstiegspreis. Keine der beiden Zahlen misst tatsächlich erzielte Mieten oder die Geschwindigkeit eines Wiederverkaufs.
In einem weitgehend eigenfinanzierten Markt führt Warten selten zu einem Nachlass. Schuldenfreie Eigentümer senken ihre Preise nur langsam, während in beliebten Gegenden neue Angebote mit höheren Baukosten hinzukommen. Passt eine konkrete Wohnung zu Ihrem Nutzungszweck und deckt ihre Miete bei vorsichtig angesetzter Auslastung die laufenden Kosten, bringt der Versuch, den Marktzyklus abzupassen, zusätzliches Risiko ohne klaren Gegenwert.
Wir beantworten Ihre Fragen und senden Ihnen eine Auswahl an Immobilien für Ihr Budget.