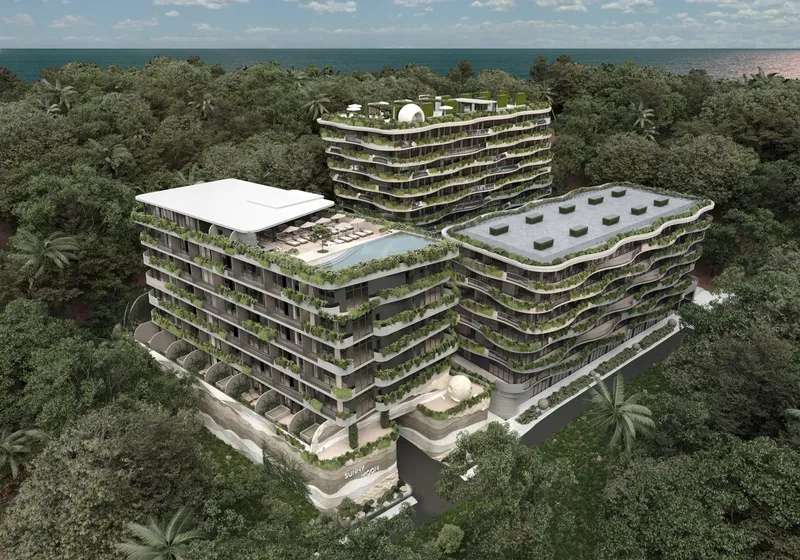
 Rendering del promotore
Prezzo su richiesta
Per molti acquirenti sì, purché sia chiaro l'obiettivo. Il mercato di Phuket nel 2026 è adatto a chi compra per un uso preciso: una casa da abitare per parte dell'anno, un immobile da affittare valutato sui flussi di cassa anziché sulla rivalutazione promessa, oppure un modo di conservare risparmi in un mercato dove gli acquisti avvengono prevalentemente senza mutuo. È meno adatto a chi ha bisogno di rivendere rapidamente. L'accesso è concreto: nel nostro catalogo gli appartamenti partono da 2,1 mln THB, contro una mediana dell'isola di 10,2 mln THB. La rivendita richiede però pazienza, e la struttura giuridica dell'acquisto conta più della vista.
Per decidere, servono tre risposte. L'immobile ti è utile mentre lo possiedi? L'affitto copre i costi di mantenimento? Potrai rivenderlo a un prezzo accettabile? Phuket risponde meglio alle prime due domande che alla terza: è quindi più adatta a proprietari con un orizzonte di anni, non di pochi mesi.
Il nostro catalogo di Phuket comprende 571 immobili, tra cui 418 appartamenti e 148 ville. I prezzi richiesti degli appartamenti partono da 2,1 mln THB; quelli delle ville da 4,2 mln THB. Le mediane delle singole zone sono 12,3 mln THB a Bang Tao, 8,0 mln THB a Rawai, 11,3 mln THB a Kamala e 11,0 mln THB a Nai Harn. Queste cifre descrivono le case in vendita nel catalogo, non una graduatoria definitiva del valore delle zone o delle prospettive di investimento.
Dati del catalogo ·
L'acquisto con fondi propri cambia soprattutto la dinamica dei periodi di calo. Quando gli acquirenti si ritirano, a Phuket i prezzi tendono a ristagnare più che a crollare: chi ha pagato senza mutuo e sostiene pochi costi può aspettare. Questo meccanismo contiene le perdite di valore nelle fasi negative, ma rallenta anche il mercato nelle riprese e allunga i tempi di rivendita. La maggiore tenuta dei prezzi e la minore facilità di vendere derivano dalla stessa caratteristica.
Molti limiti sono strutturali: dipendono dalla normativa thailandese sui terreni o dal prevalere degli acquisti senza mutuo. Una trattativa con l'ufficio vendite non può eliminarli.
Il prezzo annunciato non è la spesa finale. L'imposta di trasferimento del 2% sul valore registrato viene ripartita tra acquirente e venditore secondo accordo; nei nuovi complessi la ripartizione è scritta nel contratto, da leggere prima della prenotazione. Si aggiungono la registrazione del leasehold, le spese condominiali e il fondo di riserva. Il calcolatore qui sotto dettaglia il costo complessivo dell'acquisto per un budget specifico.
Calcolo delle spese di acquisto
| Prezzo dell'immobile | 8.000.000 THB |
| Imposta di trasferimento: 50% di un'imposta del 2% | 80.000 THB |
| Fondo di riserva | 27.000 THB |
| Totale delle voci incluse | 8.107.000 THB |
Esempio di acquisto in piena proprietà (freehold): si presume che il valore stimato coincida con il prezzo, l'imposta ordinaria è del 2% e l'acquirente ne paga la metà. Inserisci la stima del Land Office, l'aliquota applicabile e la ripartizione prevista dal contratto. Le agevolazioni non vengono applicate automaticamente. Sono esclusi imposte del venditore, manutenzione, contatori, arredi e spese legali. Il calcolo non riguarda la registrazione di un contratto di locazione.
I rendimenti lordi del materiale commerciale spesso dividono ricavi ottimistici per il solo prezzo di listino. Un calcolo attendibile parte da un'occupazione realistica nelle due stagioni, sottrae commissioni di gestione, spese condominiali, utenze nei periodi vuoti, riparazioni e costo dell'arredamento, poi rapporta il risultato al costo totale di acquisto, comprese imposta di trasferimento e sistemazione. La cifra che sopravvive a questi conti è più bassa e molto più utile.
Un rendimento garantito va valutato come un credito non assistito da garanzie reali nei confronti del promotore immobiliare. La solidità della promessa dipende da quella della società che la offre, e il suo costo è solitamente incorporato nel prezzo dell'unità. Fai i conti sullo stesso immobile senza garanzia, prima di decidere se il sovrapprezzo sia giustificato.
Calcolo del rendimento da locazione
| Investimento totale | 8.000.000 THB |
| Ricavi lordi annui | 450.000 THB |
| Ricavi al netto dei costi inseriti | 315.000 THB |
| Rendimento lordo sull'investimento totale | 5,6% |
| Rendimento al netto dei costi inseriti | 3,9% |
| Tempo di rientro dell'investimento | 25,4 anni |
Il rendimento è calcolato sul prezzo di acquisto più le spese di acquisizione e allestimento. I costi aggiuntivi sono inizialmente a zero: inserisci il tuo budget. Includi spese condominiali, assicurazione e un accantonamento per riparazioni nei costi fissi, senza contarli anche nella percentuale variabile. Imposte e finanziamento non vengono calcolati automaticamente. Il tempo di rientro dell'investimento presuppone ricavi costanti, senza considerare la rivendita o la rivalutazione. Non è una previsione.
| Zona | Annunci | Prezzo mediano, THB | Caratteristiche |
|---|---|---|---|
| Bang Tao | 186 | 12,3 mln | Laguna Phuket, spiaggia di 6 km e Boat Avenue; il mercato degli affitti più ampio dell'isola, a 20 minuti dall'aeroporto |
| Kamala | 42 | 11,3 mln | Baia riparata con il Millionaire's Mile sulle colline; 25 minuti da Patong, prezzi legati alla scarsità dell'offerta |
| Nai Harn | 18 | 11,0 mln | Piccola zona tranquilla sulla costa meridionale, intorno a una spiaggia molto apprezzata, con offerta limitata |
| Rawai | 53 | 8,0 mln | Sud residenziale con lungomare; la costa non è balneabile, quindi gli inquilini sono soprattutto residenti di lungo periodo |
Le caratteristiche contano più dei singoli valori. Bang Tao offre un mercato ampio per affitti e rivendite, a prezzi più alti; Rawai ha prezzi di partenza inferiori e una domanda più stabile di soggiorni lunghi, rinunciando alla spiaggia balneabile. Kamala e Nai Harn puntano sulla scarsità dell'offerta, e la rivendita dipende dall'incontro con chi cerca proprio quel tipo di casa. La stessa domanda porta quindi a risposte diverse nelle quattro zone.
Rendering del promotore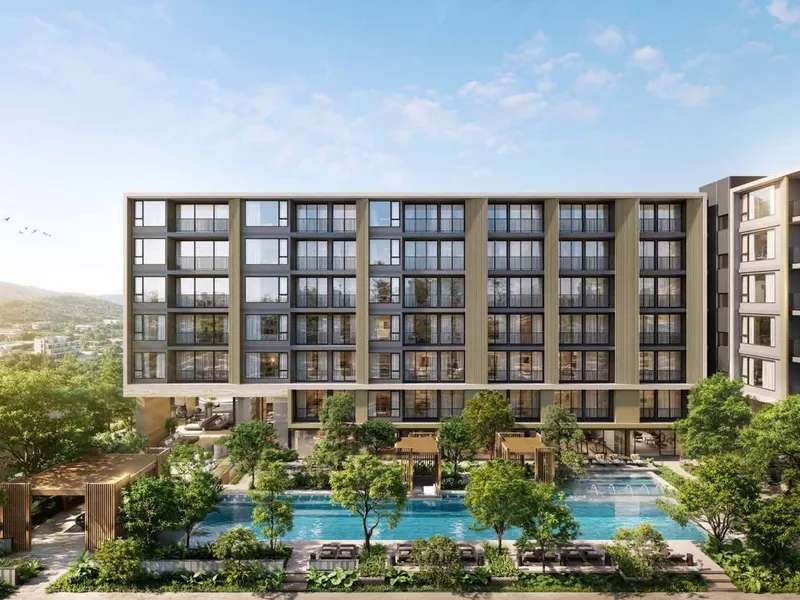 Rendering del promotore
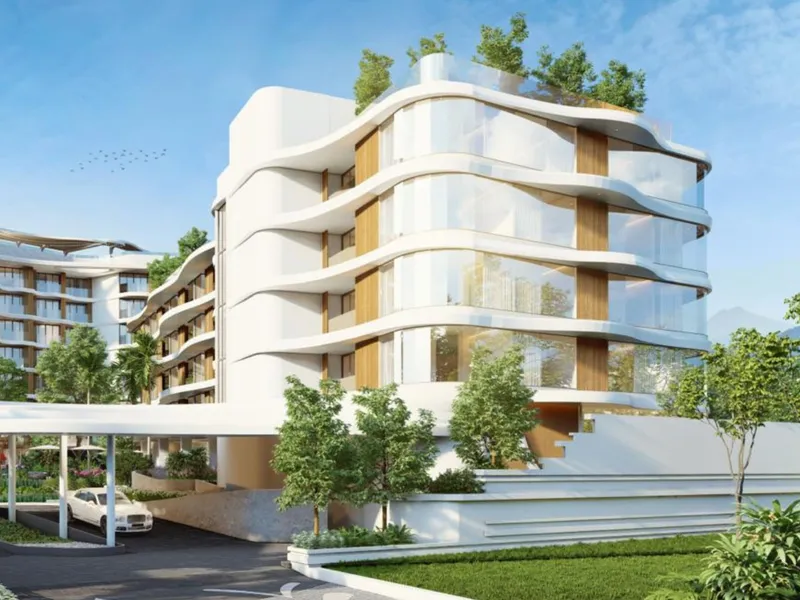 Rendering del promotore
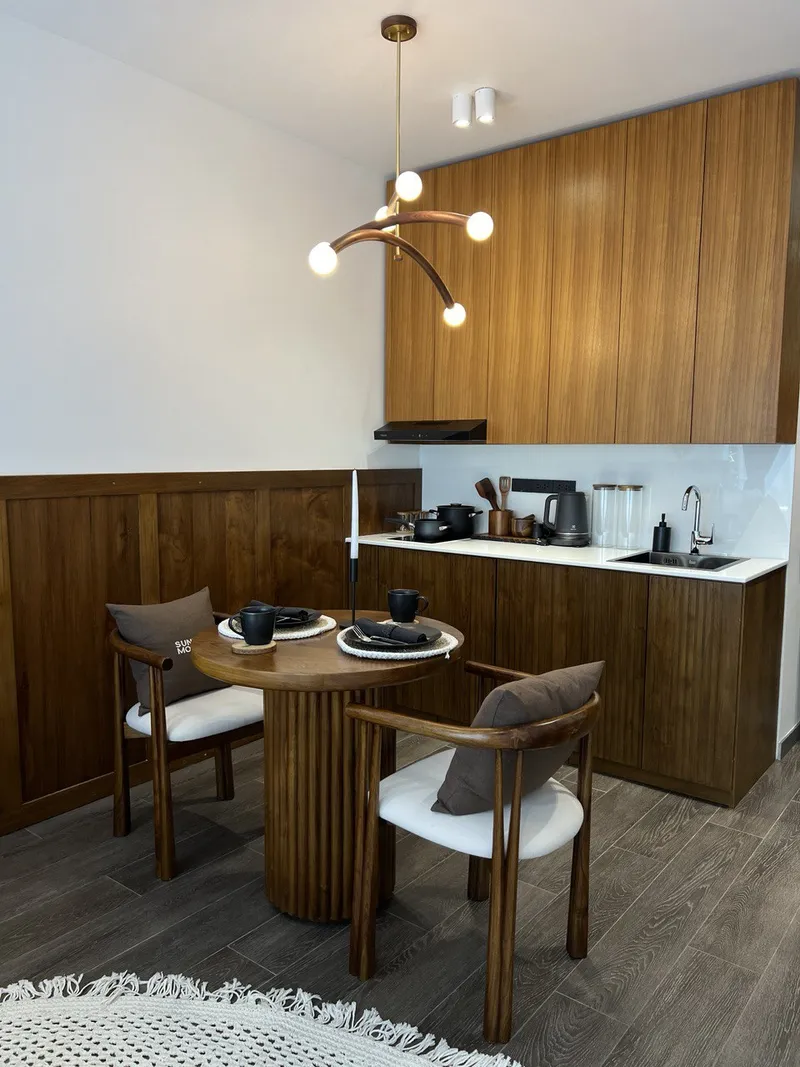 Ripresa sul posto · 31 gennaio 2025
Acquista se l'immobile è utile durante il periodo di possesso: come casa da usare, come investimento da affittare con stime prudenti o come riserva di valore che puoi lasciare intatta per almeno cinque anni. Il mercato del 2026 consente tutti e tre gli usi: prezzi da 2,1 mln THB, acquirenti con fondi propri che attenuano i cali e un'alta stagione che torna ogni novembre anche quando cambia il ciclo economico.
Possono esserlo per uso personale e reddito da locazione: prezzi da 2,1 mln THB, costi di mantenimento contenuti e domanda sostenuta dal turismo. Sono meno adatti a puntare sulla crescita dei prezzi usando un mutuo: il credito per gli stranieri è scarso e la rivendita richiede tempo. Valuta l'acquisto su canoni prudenti, non sulla rivalutazione attesa.
Sì, se si tratta di un appartamento in condominio: il freehold straniero è disponibile entro la quota del 49% della superficie vendibile. I terreni non possono essere posseduti da stranieri, quindi le ville richiedono un leasehold registrato di 30 anni o strutture giuridiche da gestire nel tempo. Verifica la quota residua prima di prenotare una specifica unità.
Nel nostro catalogo di Phuket gli appartamenti partono da 2,1 mln THB e le ville da 4,2 mln THB. Usa il prezzo richiesto esatto riportato nella scheda e aggiungi le spese di acquisto e di preparazione della casa. Il prezzo minimo del catalogo non è un budget completo.
La principale imposta pubblica è quella di trasferimento, pari al 2% del valore registrato e ripartita secondo accordo; nei nuovi progetti la ripartizione è stabilita dal contratto. Nei leasehold si paga la registrazione del contratto anziché il trasferimento della proprietà. Per un tipico proprietario residenziale non c'è un'imposta annuale ricorrente di peso paragonabile a quelle occidentali.
Il freehold straniero di un appartamento è più semplice da valutare: è una proprietà registrata e può essere rivenduta al bacino più ampio di acquirenti. Un leasehold di 30 anni costa meno all'inizio, ma il rinnovo dipende dal rispetto del contratto da parte del promotore: nulla oltre i primi 30 anni è registrato al Land Office (Ufficio fondiario). Inoltre, la durata residua si riduce ogni anno. Il prezzo deve tenerne conto.
Parti dall'inquilino a cui ti rivolgi e dal budget del singolo immobile. Le mediane del nostro catalogo sono 12,3 mln THB a Bang Tao e 8,0 mln THB a Rawai; i prezzi di partenza sono 3,1 mln THB e 3,6 mln THB. La mediana non coincide con il prezzo di ingresso, e nessuno dei due dati misura i canoni effettivamente ottenuti o la rapidità di rivendita.
In un mercato dominato dagli acquisti con fondi propri, aspettare raramente porta da solo a uno sconto: i proprietari senza debiti riducono i prezzi lentamente, mentre nelle zone richieste arrivano nuovi immobili con costi di costruzione più alti. Se un'unità soddisfa le tue esigenze e l'affitto copre i costi con un'occupazione prudente, cercare di anticipare il ciclo aggiunge incertezza senza un vantaggio evidente.
Risponderemo alle tue domande e ti invieremo una selezione di immobili adatta al tuo budget.