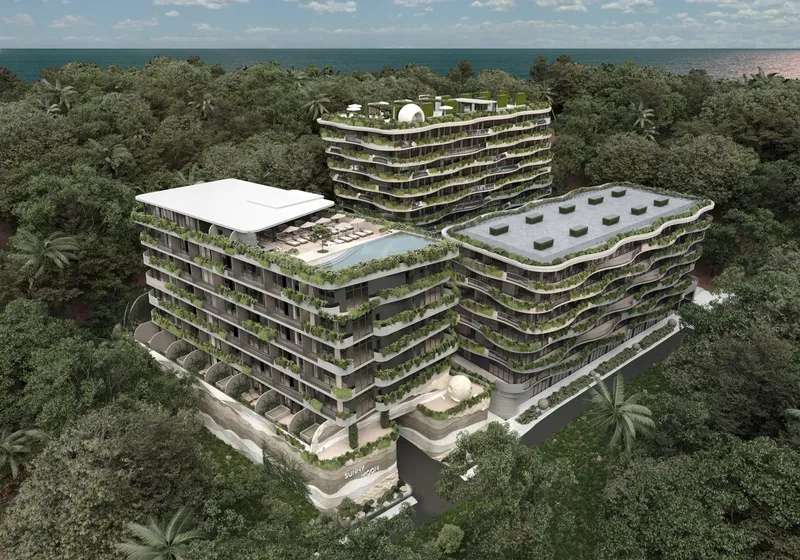
 Wizualizacja dewelopera
Cena na zapytanie
Dla większości kupujących tak, pod warunkiem że „warto” rozumie się wąsko. W 2026 roku nieruchomość na Phukecie opłaca się kupującym z konkretnym planem: jako dom na część roku, jako lokal na wynajem wyceniony według bieżącego dochodu, bez liczenia na obiecany wzrost wartości, albo jako miejsce na oszczędności na rynku, gdzie mało kto kupuje na kredyt. Źle wychodzi na takim zakupie ktoś, kto może potrzebować szybkiej sprzedaży. Próg wejścia jest realny: oferty w naszym katalogu zaczynają się od 2,1 mln THB, a mediana dla całej wyspy wynosi 10,2 mln THB. Odsprzedaż wymaga jednak cierpliwości, a wybrana forma prawna znaczy więcej niż widok z okna.
Pytanie rozpada się na trzy mniejsze. Czy nieruchomość służy ci przez cały czas, gdy ją masz? Czy dochód z wynajmu pokrywa koszty utrzymania? Czy da się ją sprzedać po cenie, którą zaakceptujesz? Na dwa pierwsze Phuket odpowiada lepiej niż na trzecie. Dlatego wyspa pasuje właścicielom z horyzontem liczonym w latach.
Na Phukecie mamy w katalogu 571 ofert, w tym 418 apartamentów i 148 willi. Ceny ofertowe apartamentów zaczynają się od 2,1 mln THB, willi od 4,2 mln THB. Mediany w rejonach: Bang Tao 12,3 mln THB, Rawai 8,0 mln THB, Kamala 11,3 mln THB, Nai Harn 11,0 mln THB. Te liczby opisują nieruchomości wystawione na sprzedaż. Stałego rankingu wartości rejonów ani ich perspektyw inwestycyjnych z nich nie ułożysz.
Dane katalogu ·
Gotówka zmienia przebieg spadków na rynku. Gdy kupujący się wycofują, ceny na Phukecie zwykle stoją w miejscu, zamiast się załamywać: właściciel, który zapłacił gotówką i niewiele wydaje na utrzymanie, może po prostu poczekać. W czasie dekoniunktury chroni to kapitał. Ten sam mechanizm spowalnia jednak rynek, gdy ceny rosną, i wydłuża czas odsprzedaży. Ochrona przed spadkami i niska płynność to jedna cecha, a nie dwie.
Większość wad ma charakter systemowy. Wynikają z tajskiego prawa gruntowego albo z gotówkowej natury rynku i żadne negocjacje w biurze sprzedaży ich nie usuną.
Cena z cennika nie jest ceną końcową. Opłatę za przeniesienie własności, czyli 2% wartości przyjętej przy rejestracji, kupujący i sprzedający dzielą według ustaleń. W nowych inwestycjach podział jest zapisany w umowie, więc umowę trzeba przeczytać przed rezerwacją, a nie po niej. Do tego dochodzą koszty rejestracji dzierżawy, opłaty za części wspólne i fundusz remontowy (sinking fund). Kalkulator poniżej rozpisuje pełny koszt zakupu dla konkretnego budżetu.
Kalkulator kosztów zakupu
| Cena nieruchomości | 8 000 000 THB |
| Opłata za przeniesienie własności: 50% z 2% | 80 000 THB |
| Fundusz remontowy | 27 000 THB |
| Suma uwzględnionych pozycji | 8 107 000 THB |
Przykład zakupu na pełną własność (freehold): wartość szacunkową przyjmujemy równą cenie, podstawowa stawka opłaty to 2%, kupujący płaci połowę. Wpisz wycenę Departamentu Gruntów, stawkę właściwą dla transakcji i podział kosztów z własnej umowy. Ulg kalkulator sam nie rozpoznaje. Nie obejmuje podatków sprzedającego, opłaty eksploatacyjnej, liczników, mebli ani usług prawnika. Do rejestracji dzierżawy (leasehold) się nie nadaje.
Wskaźniki rentowności brutto z materiałów reklamowych mają wspólną wadę: dzielą optymistyczny przychód przez cenę z cennika i na tym się kończą. Rzetelne wyliczenie zaczyna się od realistycznego obłożenia w obu sezonach. Potem odejmuje się prowizję za zarządzanie, opłaty za części wspólne, media w okresach bez najemców, naprawy i koszt pakietu wyposażenia. Wynik dzieli się przez pełny koszt zakupu, łącznie z opłatą za przeniesienie własności i urządzeniem lokalu. Liczba, która zostaje po takim rachunku, jest mniejsza, ale znacznie bardziej przydatna.
Gwarancja dochodu to niezabezpieczone zobowiązanie dewelopera i tak trzeba ją traktować. Jest warta tyle, ile bilans firmy, która za nią stoi, a jej koszt zwykle jest już wliczony w cenę lokalu. Zanim uznasz, że ta dopłata cokolwiek ci daje, policz ten sam lokal bez gwarancji.
Kalkulator stopy zwrotu z wynajmu
| Całkowita inwestycja | 8 000 000 THB |
| Roczny przychód brutto | 450 000 THB |
| Przychód po wpisanych kosztach | 315 000 THB |
| Stopa zwrotu brutto od całej inwestycji | 5,6% |
| Stopa zwrotu po wpisanych kosztach | 3,9% |
| Prosty okres zwrotu | 25,4 roku |
Stopę zwrotu liczymy od ceny zakupu powiększonej o koszty transakcji i wyposażenia. Dodatkowe koszty domyślnie wynoszą zero: wpisz własny budżet. Opłaty za budynek, ubezpieczenie i rezerwę na naprawy wlicz w koszty stałe i nie licz ich drugi raz w procentach. Podatków ani finansowania kalkulator sam nie uwzględnia. Prosty okres zwrotu zakłada niezmienny przychód, bez sprzedaży lokalu i wzrostu wartości. To nie jest prognoza.
| Rejon | Oferty | Mediana, mln THB | Profil |
|---|---|---|---|
| Bang Tao | 186 | 12,3 | Kompleks Laguna Phuket, 6 km plaży, Boat Avenue; największy rynek wynajmu na wyspie, 20 min od lotniska |
| Kamala | 42 | 11,3 | Osłonięta zatoka z „Milą Milionerów” na zboczu; 25 min do Patongu, ceny oparte na niedoborze ofert |
| Nai Harn | 18 | 11,0 | Mała, cicha enklawa na południowym wybrzeżu przy plaży z czołówki rankingów; ograniczona podaż |
| Rawai | 53 | 8,0 | Mieszkalne południe z promenadą nad morzem; plaża nie nadaje się do kąpieli, więc wynajmują tu raczej osoby na długie pobyty niż urlopowicze |
Ważniejszy od pojedynczych liczb jest ogólny obraz. Bang Tao daje płynność i duży rynek wynajmu, ale za wyższą cenę. Rawai to niższy próg wejścia i stabilniejszy popyt na długie pobyty, tyle że kosztem plaży. Kamala i Nai Harn to rynki z ograniczoną podażą: przy sprzedaży trzeba znaleźć tego jednego kupującego, który chce dokładnie tego, co masz. To samo pytanie ma w tych czterech miejscach cztery różne odpowiedzi.
Wizualizacja dewelopera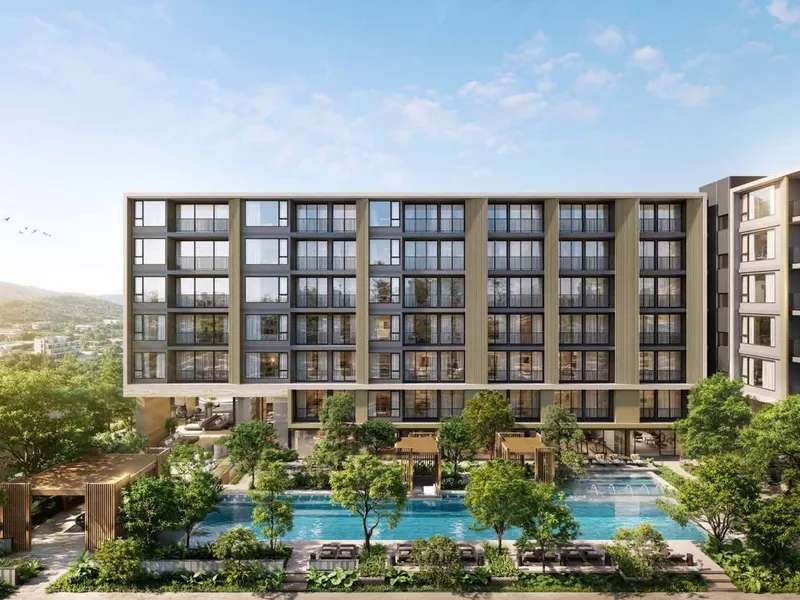 Wizualizacja dewelopera
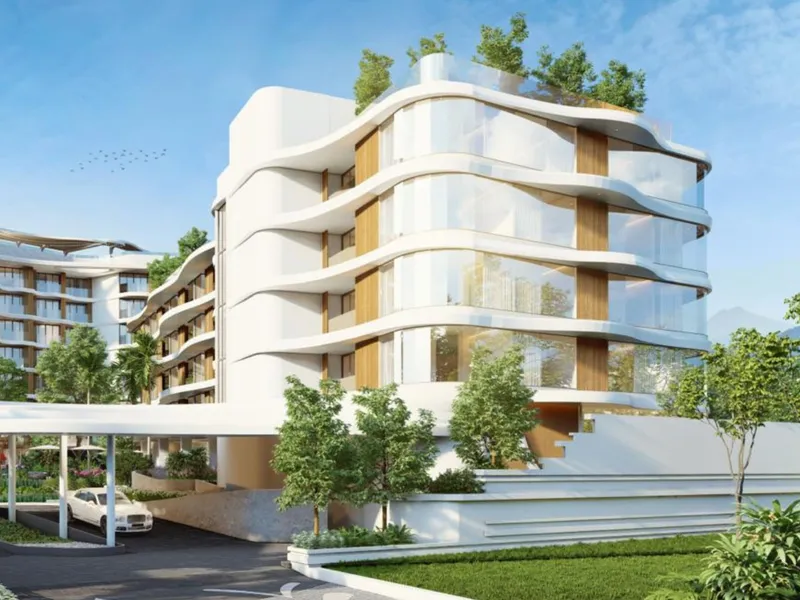 Wizualizacja dewelopera
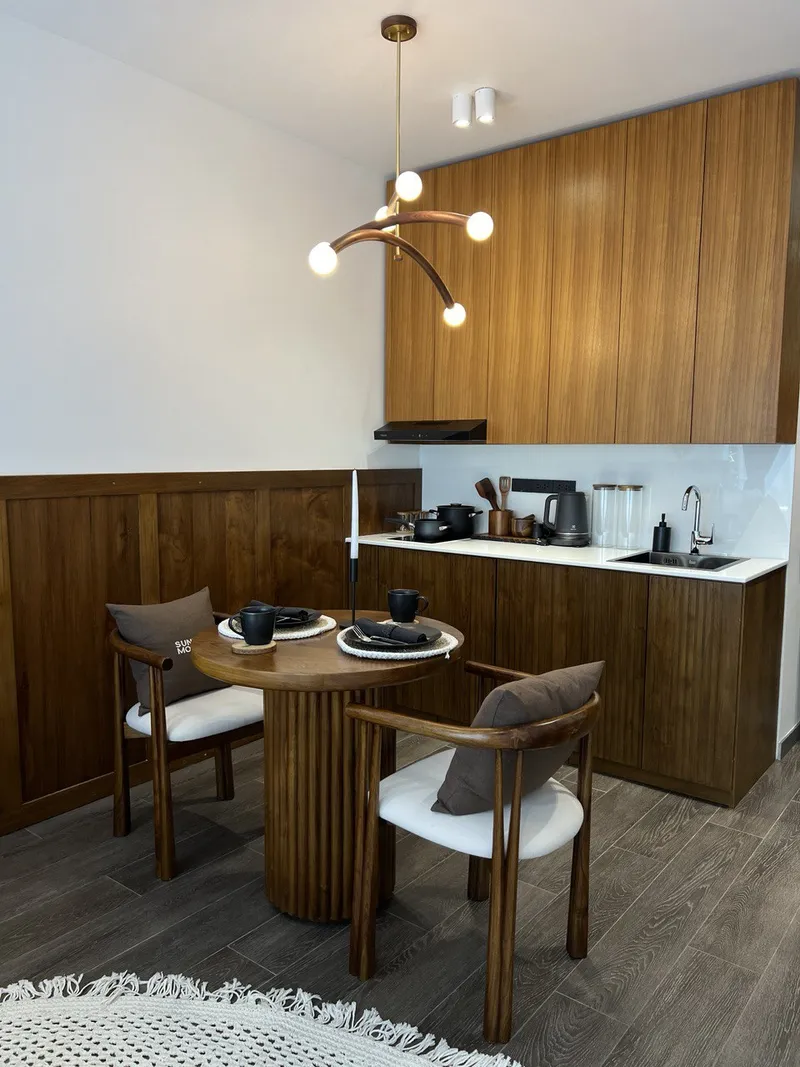 Zdjęcie z wizyty na miejscu · 31 stycznia 2025
Kupuj, jeśli nieruchomość na siebie zarabia, dopóki jest twoja: jako dom, z którego korzystasz, lokal na wynajem policzony ostrożnie albo miejsce na kapitał, którego nie ruszysz przez pięć lat lub dłużej. Rynek w 2026 roku sprzyja wszystkim trzem scenariuszom. Wejście zaczyna się od 2,1 mln THB, kupujący płacą gotówką, co łagodzi spadki, a wysoki sezon wraca co listopad, niezależnie od tego, co dzieje się w szerszym cyklu.
Jako źródło dochodu i miejsce do własnego użytku może nią być: wejście od 2,1 mln THB, niskie koszty utrzymania i popyt na wynajem oparty na turystyce. Jako inwestycja pod wzrost cen, finansowana kredytem, już nie: cudzoziemcy rzadko dostają finansowanie, a odsprzedaż wymaga czasu. Zakup wyceniaj według ostrożnie liczonego czynszu, a nie oczekiwanego wzrostu wartości.
Apartament w kondominium tak: pełna własność (freehold) jest dostępna w granicach limitu 49% dla cudzoziemców, liczonego od powierzchni lokali przeznaczonych na sprzedaż w budynku. Ziemi cudzoziemiec mieć nie może, więc wille kupuje się na zarejestrowaną dzierżawę na 30 lat albo przez struktury prawne, które wymagają stałej obsługi. Przed rezerwacją konkretnego lokalu sprawdź, ile zostało limitu.
W naszym katalogu apartamenty na Phukecie zaczynają się od 2,1 mln THB, wille od 4,2 mln THB. Punktem wyjścia jest dokładna cena ofertowa z karty nieruchomości, do której trzeba doliczyć koszty zakupu i urządzenia lokalu. Najniższa cena w katalogu to jeszcze nie pełny budżet zakupu.
Główny koszt państwowy to opłata za przeniesienie własności: 2% wartości przyjętej przy rejestracji. Kupujący i sprzedający dzielą ją według ustaleń, a w nowych inwestycjach podział określa umowa. Przy dzierżawie zamiast przeniesienia własności płaci się za rejestrację dzierżawy. Typowy właściciel mieszkania nie płaci corocznego podatku od nieruchomości porównywalnego z podatkami na Zachodzie.
Pełna własność apartamentu w kondominium to pewniejsza forma posiadania: jest zarejestrowaną własnością, a przy odsprzedaży trafia do najszerszego kręgu kupujących. Dzierżawa na 30 lat kosztuje mniej na starcie, ale jej przedłużenie zależy od tego, czy deweloper dotrzyma umowy. W rejestrze Departamentu Gruntów (Land Department) są tylko pierwsze 30 lat, a pozostały okres dzierżawy skraca się z każdym rokiem posiadania. Przy wycenie dzierżawy trzeba odpowiednio obniżyć cenę.
Zacznij od tego, komu chcesz wynajmować, i od budżetu na konkretną nieruchomość. Mediany w naszym katalogu: Bang Tao 12,3 mln THB, Rawai 8,0 mln THB. Ceny od: Bang Tao 3,1 mln THB, Rawai 3,6 mln THB. Mediana to nie cena wejścia, a żadna z tych liczb nie mierzy faktycznie uzyskanego czynszu ani tempa odsprzedaży.
Na rynku gotówkowym czekanie rzadko przynosi rabat. Właściciele bez długów niechętnie obniżają ceny, a w popularnych częściach wyspy wciąż pojawiają się nowe inwestycje, budowane przy coraz wyższych kosztach. Jeśli konkretny lokal pasuje do twoich planów, a czynsz pokrywa koszty utrzymania przy ostrożnie liczonym obłożeniu, czekanie na lepszy moment w cyklu zwiększa ryzyko, a wyraźnej korzyści nie daje.
Odpowiemy na twoje pytania i wyślemy zestawienie ofert dopasowane do budżetu.