Laguna Beach Residences Seashore
foto su richiestaPrezzo su richiesta
I promotori immobiliari di Phuket offrono piani senza interessi per gli immobili acquistati su progetto: l'acquirente versa il prezzo in più fasi durante la costruzione. La struttura abituale comprende una somma di prenotazione che toglie l'unità dal mercato, circa il 30% alla firma del contratto, rate legate alle fasi dei lavori e saldo alla consegna. Non interviene una banca e non maturano interessi. Molti dei 189 progetti nel catalogo Aperwind prevedono pagamenti fino alla consegna delle chiavi; le scadenze dipendono dal promotore e sono disponibili su richiesta.
Dati del catalogo ·
Il piano non è un prestito. Il promotore concede una dilazione sul proprio immobile: non ci sono istruttoria bancaria, controllo della storia creditizia o debito registrato a carico dell'acquirente. È per questo che la formula è importante per gli stranieri: le banche thailandesi finanziano i non residenti solo in casi limitati e le rate del promotore sono, nella pratica, il principale strumento disponibile sull'isola. La durata è però circoscritta alla costruzione. Quando l'edificio è completato e la proprietà viene trasferita, il prezzo deve essere interamente pagato.
Molti piani di Phuket seguono la stessa struttura, con percentuali e numero di scadenze che cambiano secondo il progetto.
| Fase | Quando | Pagamento abituale |
|---|---|---|
| Prenotazione | All'inizio; l'unità viene tolta dal mercato | Somma fissa, poi dedotta dal prezzo |
| Contratto | Di solito entro due-quattro settimane dalla prenotazione | Circa il 30% alla firma del contratto di compravendita |
| Fasi della costruzione | Fondazioni, struttura, copertura e finiture | Più rate distribuite durante i lavori |
| Consegna | Ispezione finale e consegna delle chiavi | Saldo residuo, seguito dalla registrazione della proprietà |
Prima si acquista, più lungo è il calendario: un progetto al lancio può distribuire i pagamenti su almeno due anni di lavori, mentre un edificio quasi pronto concentra le stesse fasi in pochi mesi. Leggi con attenzione le condizioni: un contratto ben scritto collega ogni rata a un avanzamento certificato, non soltanto a date fisse, evitando di pagare in anticipo rispetto ai lavori eseguiti.
Le banche thailandesi concedono raramente mutui a non residenti; quando disponibili, richiedono molta documentazione e condizioni prudenti. Il piano del promotore evita domanda di finanziamento, perizia bancaria e interessi. Non offre però una durata lunga: il prezzo deve essere saldato entro la consegna, durante la costruzione e non nell'arco di decenni. Chi invia fondi dall'estero deve pianificare anche la documentazione: per un appartamento in freehold entro la quota straniera, il denaro deve arrivare dall'estero ed essere documentato con il modulo Foreign Exchange Transaction. Con le rate servono più bonifici in entrata, ciascuno correttamente riferito all'acquisto.
| Rate del promotore | Mutuo bancario | |
|---|---|---|
| Interessi | Assenti nei piani ordinari | Tasso di mercato per tutta la durata |
| Approvazione | Non richiesta; condizioni contrattuali | Istruttoria e verifica di reddito e residenza |
| Disponibilità per gli stranieri | Ampia per gli immobili su progetto | Limitata, valutata caso per caso |
| Durata | Periodo di costruzione | Ammortamento a lungo termine |
| Tipologia immobiliare | Su progetto, in costruzione | Di solito immobile completato |
Le rate coprono il prezzo dell'unità; le spese di acquisto si pagano alla registrazione. La principale imposta è quella di trasferimento, pari al 2% del valore ufficiale di stima, da versare al Land Office (Ufficio fondiario). La ripartizione tra promotore e acquirente è contrattuale: controllala prima di firmare. Per il freehold nella quota straniera, i documenti FET raccolti durante i pagamenti costituiscono la prova da presentare alla registrazione. La nostra guida all'acquisto di immobili a Phuket dettaglia le spese; la guida ai prezzi descrive i valori attuali e il calcolatore qui sotto stima gli oneri finali per un budget specifico.
Calcolo delle spese di acquisto
| Prezzo dell'immobile | 8.000.000 THB |
| Imposta di trasferimento: 50% di un'imposta del 2% | 80.000 THB |
| Fondo di riserva | 27.000 THB |
| Totale delle voci incluse | 8.107.000 THB |
Esempio di acquisto in piena proprietà (freehold): si presume che il valore stimato coincida con il prezzo, l'imposta ordinaria è del 2% e l'acquirente ne paga la metà. Inserisci la stima del Land Office, l'aliquota applicabile e la ripartizione prevista dal contratto. Le agevolazioni non vengono applicate automaticamente. Sono esclusi imposte del venditore, manutenzione, contatori, arredi e spese legali. Il calcolo non riguarda la registrazione di un contratto di locazione.
Senza interessi, l'attenzione si sposta dai costi alla società che riceve il denaro. L'acquirente anticipa fondi a un'impresa perché consegni un edificio: la sua affidabilità conta più della forma del piano. Sei verifiche coprono i principali rischi.
Il catalogo di Phuket comprende attualmente 571 immobili in 189 progetti, tra cui 148 ville e 418 appartamenti, con prezzi da 2,1 mln THB e una mediana di 10,2 mln THB. Bang Tao ha l'offerta più ampia: 186 immobili, mediana di 12,3 mln THB e circa 140 mila THB/m². Rawai offre 53 immobili con mediana di 8,0 mln THB, Kamala 42 con 11,3 mln THB e Nai Harn 18 con 11,0 mln THB. Le guide in /areas/phuket descrivono ogni zona; la pagina /complexes/phuket raccoglie i progetti con prezzi diretti e date di completamento.
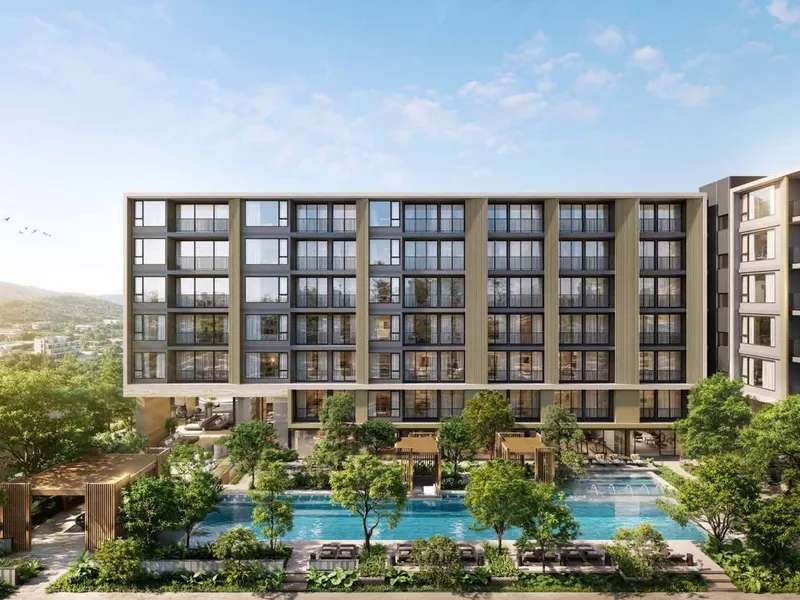 Rendering del promotore
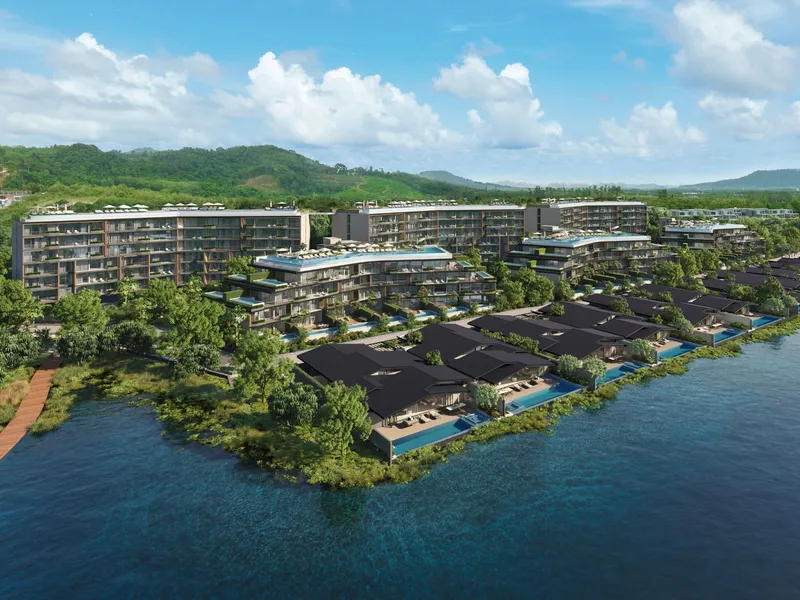 Rendering del promotore
I calendari di pagamento non sono campi fissi del catalogo perché i promotori li modificano in base al progetto e alla fase dei lavori. Se un'unità rientra nel tuo budget con pagamenti scaglionati, chiedi il piano aggiornato: lo otteniamo direttamente dal promotore insieme alle clausole che ne determinano le condizioni effettive.
Nei piani ordinari per immobili su progetto sì: il prezzo di listino viene distribuito durante la costruzione senza interessi. Non essendoci un finanziatore, non c'è un tasso. Cambiano invece le percentuali delle rate e gli eventuali sconti per anticipare una quota maggiore, entrambi stabiliti nel contratto.
Di solito si paga una somma fissa di prenotazione e poi circa il 30% del prezzo alla firma del contratto. Il resto è suddiviso tra le fasi dei lavori, con saldo alla consegna. Le percentuali esatte dipendono dal progetto e sono disponibili su richiesta.
Raramente. Le banche thailandesi finanziano i non residenti solo in circostanze limitate e a condizioni prudenti. Per questo i piani dei promotori sono il principale strumento per gli stranieri che acquistano su progetto. Chi ha bisogno di un finanziamento a lungo termine lo organizza di solito nel proprio paese.
Lo stabilisce il contratto: in genere prevede un periodo di tolleranza, penali e infine condizioni di cancellazione che determinano quanto sia rimborsabile. Leggi queste clausole prima del primo bonifico: le differenze tra promotori possono essere più ampie sulle penali che sui prezzi.
Sì. Un appartamento può essere registrato in freehold a uno straniero entro la quota del 49% dell'edificio, purché i fondi arrivino dall'estero. Con un piano rateale si effettuano più trasferimenti in entrata, ciascuno documentato dal Foreign Exchange Transaction form, o FET, con riferimento all'acquisto, così da avere tutte le prove alla registrazione.
Non automaticamente: in Thailandia l'escrow è facoltativo e molti progetti non lo usano. Chiedilo direttamente a ogni promotore. In sua assenza, le tutele pratiche sono le precedenti consegne della società, rate legate a progressi verificati e condizioni di rimborso chiare.
Nel piano ordinario no: il saldo viene versato alla consegna e la proprietà registrata dopo il pagamento finale. Esistono eccezioni negoziate con singoli promotori, ma ogni accordo successivo alla consegna deve essere confermato nel contratto.
Risponderemo alle tue domande e ti invieremo una selezione di immobili adatta al tuo budget.